第6章偏微分(多変数関数の微分)
第1章から第5章までで学んだ関数は,すべて $y=f(x)$ の形——1つの変数 $x$ を決めれば,値 $y$ がただ1つ決まる関数——だった.しかし現実の量は,たいてい2つ以上の変数に同時に依存している.たとえば金属板の温度は,板の上のどの点かによって(つまり2つの座標 $x,y$ によって)変わるし,気体の圧力は体積と温度という2つの変数の関数である.材料科学で頻繁に登場する自由エネルギーも,温度・組成・圧力といった複数の変数の関数として書かれる.こうした「2つ以上の変数を持つ関数」を扱うために,本章では多変数関数(multivariable function)とその微分——偏微分(partial derivative,英語で"部分的な微分"の意)を学ぶ.
偏微分そのものの計算規則は,実は驚くほど単純である.「$x$ で偏微分するときは $y$ を定数だと思って,これまで習った1変数の微分をするだけ」——これがほぼすべてである.しかし,2変数になったことで新しく生まれる現象——極限の求め方が1通りでは済まないこと,1階微分がすべて $0$ でも極値とは限らないこと,接平面が存在しない「尖った」点があること——を丁寧に見ていく.本章の到達点は,(i) 2変数関数の極限・偏微分・全微分可能性という基礎概念を,具体例を通して正確に使えるようになること,(ii) 合成関数の微分(連鎖律)を使って極座標のラプラシアン $\pdiff{^2f}{x^2}+\pdiff{^2f}{y^2}=\pdiff{^2f}{r^2}+\dfrac1r\pdiff{f}{r}+\dfrac{1}{r^2}\pdiff{^2f}{\theta^2}$ を自分の手で導けること,(iii) 2変数のテイラーの定理から極値の判定条件を導き,条件付き極値問題をラグランジュの未定乗数法で解けるようになることである.ここで身につける偏微分の技術は,次章の重積分はもちろん,第II部の線形代数(2次形式),第IV部のベクトル解析(勾配・発散・回転),そして材料科学で多用する熱力学・統計力学(自由エネルギーの偏微分としての圧力・エントロピー)のすべての土台になる.
- 2変数関数 $z=f(x,y)$ が空間内の曲面を表すこと,2変数の極限を直線 $y=mx$ や極座標 $x=r\cos\theta,\ y=r\sin\theta$ に沿って調べる方法,およびその限界(方向ごとの極限が一致しても真の極限が存在するとは限らないこと)
- 偏微分の定義 $\pdiff{f}{x},\pdiff{f}{y}$ と,その線形性・積の法則・商の法則・合成関数の公式
- シュワルツの定理($f_{xy}=f_{yx}$ の十分条件)と,全微分可能性の定義——偏微分可能だが全微分不可能な例を通して,1変数の微分可能性との違いを理解する
- 合成関数の偏微分公式(連鎖律):1変数媒介変数の場合と2変数媒介変数の場合
- 極座標変換 $x=r\cos\theta,\ y=r\sin\theta$ のもとでの偏微分の変換公式と,ラプラシアンの極座標表示 $\displaystyle\pdiff{^2f}{x^2}+\pdiff{^2f}{y^2}=\pdiff{^2f}{r^2}+\frac1r\pdiff{f}{r}+\frac{1}{r^2}\pdiff{^2f}{\theta^2}$ の導出
- 2変数関数のテイラーの定理 $f(a+h,b+k)=\sum_{n}\dfrac{1}{n!}\left(h\pdiff{}{x}+k\pdiff{}{y}\right)^n f(a,b)+R_{n+1}$ と,その適用例
- 2変数関数の極大・極小の定義と,判別式 $D=f_{xy}^2-f_{xx}f_{yy}$ による極値の判定条件(2次形式の符号解析による証明)
- 条件付き極値問題を解くラグランジュの未定乗数法
もとにしたノート:望月泰英『数学ノート 微分積分学』 pp. 51–62.
6.1 2変数関数とその極限
6.1.1 $z=f(x,y)$ は何を表すか
1変数関数 $y=f(x)$ のグラフは,$xy$平面上の曲線だった.変数が2つになった $z=f(x,y)$ のグラフは,$x,y,z$ の3つの座標軸をもつ空間($xyz$座標空間)の中の曲面(surface)を表す.点 $(x,y)$ を決めるごとに,そこでの高さ $z=f(x,y)$ がただ1つ定まる,という対応である.
具体例として,$z=f(x,y)=x^2+y^2$ を考えよう.この式が表す図形を知るには,高さ $z$ を1つの値 $a$ に固定して,$z=a$ という水平面上に何が乗っているかを見るとよい.
イメージ:$z=a$ とはどんな意味か
$z=a$($a$ は定数)という方程式は,$xyz$座標空間の中では「高さ $a$ の水平面」を表す.曲面 $z=f(x,y)$ とこの水平面 $z=a$ の交わりを求めるには,$f(x,y)=a$ を $xy$平面上の図形として読めばよい.たとえば $z=1$ の水平面は,$xy$平面を1だけ持ち上げた平面であり,そのうえに $x^2+y^2=1$(半径1の円)が乗っているというイメージである.
$z=x^2+y^2$ にこの見方を当てはめると,
(i) $z=0$ のとき,$x^2+y^2=0$,すなわち原点だけ(半径 $0$ の円).
(ii) $z=1$ のとき,$x^2+y^2=1$,半径 $1$ の円.
(iii) $z=2$ のとき,$x^2+y^2=2$,半径 $\sqrt2$ の円.
$\vdots$
となり,高さ $z$ が増すほど,その高さでの断面の円の半径 $\sqrt z$ も増していく.つまり $z=x^2+y^2$ は,原点を頂点として上に開いていく,お椀(わん)型の曲面——放物面(paraboloid)を表すことがよくわかる.このように,$z=f(x,y)=c$($c$ は定数)を満たす $xy$平面上の曲線を,高さ $c$ における等高線(contour line,地図の等高線と同じ発想)と呼ぶ.曲面全体の形は,高さを少しずつ変えながら等高線を積み重ねたものだと考えることができる.
例題6.1 鞍点をもつ曲面 $z=x^2-y^2$
$z=f(x,y)=x^2-y^2$ はどのような曲面か,等高線 $f(x,y)=c$($c$ は定数)を調べることで考察せよ.
解答 $x^2-y^2=c$ を場合分けして考える.
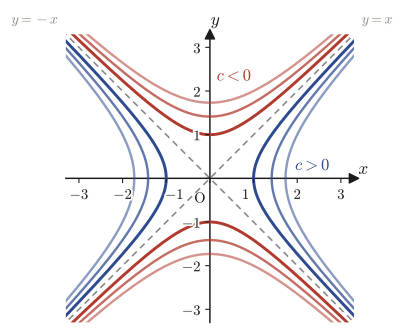
$c=0$ のとき,$x^2-y^2=0$ すなわち $(x-y)(x+y)=0$ より,$y=x$ または $y=-x$ という2本の直線(原点で交わる).
$c>0$ のとき,$x^2-y^2=c$ を変形すると $x=\pm\sqrt{y^2+c}$ となり,これは $x$ 軸方向に開いた双曲線($y=0$ で $x=\pm\sqrt c$ に最も原点へ近づく)である.$c$ が大きいほど双曲線は直線 $y=\pm x$ から離れていく.
$c<0$ のとき,$x^2-y^2=c=-|c|$ より $y^2-x^2=|c|$,すなわち $y=\pm\sqrt{x^2+|c|}$ となり,今度は $y$ 軸方向に開いた双曲線になる.
したがって等高線は,原点を中心に,$x$軸方向に開く双曲線の一群($c>0$)と $y$軸方向に開く双曲線の一群($c<0$)が,2本の直線 $y=\pm x$($c=0$)を境に入れ替わる模様になる.曲面の形としては,$x$軸方向には下から上に凸に持ち上がり($y=0$ で $z=x^2\ge0$),$y$軸方向には上から下に凸で下がる($x=0$ で $z=-y^2\le0$)——馬の鞍(くら)のような形をしている.この原点のように,ある方向には極大,別の方向には極小に見える点を鞍点(saddle point)という.6.6節で極値を判定する際に,この曲面がちょうど「極値をもたない」典型例として再登場する.
6.1.2 2変数関数の極限
1変数関数の極限 $\displaystyle\lim_{x\to a}f(x)$ では,$x$ が $a$ に近づく道筋は,右から($x\to a+0$)か左から($x\to a-0$)の2通りしかなかった.ところが2変数関数の極限 $\displaystyle\lim_{(x,y)\to(a,b)}f(x,y)$ では,点 $(x,y)$ が点 $(a,b)$ に近づく道筋は,直線・放物線・らせん…と無数にある.
具体的な数で確かめてみよう.$f(x,y)=x+y$ で,$(x,y)$ を点 $(1,1)$ に近づけることを考える.直線 $y=x$ に沿って $x=0.9,\ 0.99,\ 1$ と近づけると,$f=1.8,\ 1.98,\ 2$ となり,値 $2$ に近づいていく.一方,別の直線 $y=2-x$ に沿うと,$x$ の値によらずつねに $f(x,2-x)=x+(2-x)=2$ で,最初から $2$ のままである.この2通りの道筋はどちらも同じ値 $2$ に近づいたが,$(1,1)$ への近づき方はこの2本の直線以外にも(放物線,らせん…と)無数にある.「どの道筋で近づいても同じ値に近づく」ということを,直線を何本か試すだけでなくすべての近づき方について厳密に保証するには,どう定義すればよいだろうか.そこで,2変数の極限を正確に定義しておこう.
定義6.1 2変数関数の極限
点 $(a,b)$ の近くで定義された関数 $f(x,y)$ について,$(x,y)$ と $(a,b)$ の距離を $\displaystyle\sqrt{(x-a)^2+(y-b)^2}$ とする.どんな正の数 $\varepsilon$ に対しても,ある正の数 $\delta$ が存在して,
$$ 0 \lt \sqrt{(x-a)^2+(y-b)^2} \lt \delta \ \implies\ |f(x,y)-P| \lt \varepsilon $$が成り立つとき,$(x,y)$ が $(a,b)$ にどのように近づいても $f(x,y)$ は $P$ に近づく,といい,$\displaystyle\lim_{(x,y)\to(a,b)}f(x,y)=P$ と書く.1変数のときの $|x-a|$(数直線上の距離)が,2変数では $\sqrt{(x-a)^2+(y-b)^2}$(平面上の距離)に置き換わっただけで,考え方は同じである.
この定義がやっかいなのは,「どのように近づいても」という部分である.1変数なら右極限と左極限の2つが一致すれば済んだが,2変数では無数にある近づき方のすべてで同じ値に近づくことを確かめなければならない.すべての道筋を1つずつ試すことはできないので,ノートでは次の2つの代表的な方法で極限を調べる.
(I) 直線 $y=mx$(傾き $m$ の直線)に沿って近づける方法($x\to0$,$y\to0$ のときに使う).
(II) 極座標 $x=r\cos\theta,\ y=r\sin\theta$(本章 6.5節で改めて詳しく扱う,原点からの距離 $r$ と角度 $\theta$ による表し方)を使い,$r\to0$ の極限として調べる方法.
例題6.2 直線 $y=mx$ に沿った極限の計算
次の2つの極限を,方法(I)($y=mx$ とおく)で調べよ.(i) $\displaystyle\lim_{(x,y)\to(0,0)}\frac{x^3-y^3}{x^2+y^2}$ (ii) $\displaystyle\lim_{(x,y)\to(0,0)}\frac{xy}{x^2+y^2}$
解答 (i) $y=mx$($m$ は定数)とおいて $x\to0$ の極限に読み替える.
$$ \lim_{(x,y)\to(0,0)}\frac{x^3-y^3}{x^2+y^2} = \lim_{x\to0}\frac{x^3-(mx)^3}{x^2+(mx)^2} = \lim_{x\to0}\frac{x^3(1-m^3)}{x^2(1+m^2)} = \lim_{x\to0}\frac{1-m^3}{1+m^2}\cdot x = 0 $$(分子・分母をそれぞれ $x^3,x^2$ でくくり出し,約分してから $x\to0$ とした.最後は「有限な定数 $\times\, x\to0$」なので $0$ になる.)この結果は傾き $m$ の値によらず常に $0$ である.つまり,どの直線に沿って原点に近づいても同じ値 $0$ に近づく.
(ii) 同様に $y=mx$ とおくと,
$$ \lim_{(x,y)\to(0,0)}\frac{xy}{x^2+y^2} = \lim_{x\to0}\frac{x\cdot mx}{x^2+(mx)^2} = \lim_{x\to0}\frac{mx^2}{x^2(1+m^2)} = \frac{m}{1+m^2} $$(今度は $x$ がちょうど約分で消えてしまい,$x\to0$ の極限を取るまでもなく,$m$ だけの式が残った.)この値は $m$ によって変わってしまう——たとえば $m=0$($x$軸に沿って近づく)なら $0$,$m=1$(直線 $y=x$ に沙って近づく)なら $\frac12$ である.近づき方によって答えが異なるので,この極限は存在しない.
注意:直線をすべて調べても「すべての近づき方」を調べたことにはならない
方法(I)は,$y=mx$ という直線に沿った近づき方をすべて調べる方法である.しかし,点 $(x,y)$ が $(0,0)$ に近づく道筋は,直線だけではない——放物線やもっと複雑な曲線に沿って近づくこともできる.したがって,すべての直線 $y=mx$ に沿って同じ値に収束したからといって,真の極限(定義6.1の意味での極限)が存在するとは限らない.次の例題でこの落とし穴を確認しよう.
例題6.3 直線に沿った極限が一致しても真の極限は存在しない例
$\displaystyle f(x,y)=\frac{xy^2}{x^2+y^4}$(原点では未定義とする)について,(a) 直線 $y=mx$ に沿った極限をすべて求めよ.(b) 放物線 $x=y^2$ に沿って原点に近づけたときの値を求めよ.(c) 極限 $\displaystyle\lim_{(x,y)\to(0,0)}f(x,y)$ は存在するか.
解答 (a) $y=mx$ とおくと,
$$ f(x,mx) = \frac{x(mx)^2}{x^2+(mx)^4} = \frac{m^2x^3}{x^2(1+m^4x^2)} = \frac{m^2x}{1+m^4x^2} $$(分母を $x^2$ でくくって約分した.)$x\to0$ とすると,分母は $1$ に近づき,分子は $m^2x\to0$ となるので,
$$ \lim_{x\to0}f(x,mx) = 0 \qquad(\text{$m$ の値によらず常に}\ 0) $$を得る.$m=\infty$ に相当する $y$軸($x=0$)に沿っても $f(0,y)=0$ なので,すべての直線に沿った極限は $0$ で一致する.
(b) 放物線 $x=y^2$ に沿って近づけると,
$$ f(y^2,y) = \frac{y^2\cdot y^2}{(y^2)^2+y^4} = \frac{y^4}{2y^4} = \frac12 $$($x=y^2$ を代入すると分子・分母がともに $y^4$ の定数倍になり,$y$ に関係なくつねに $\frac12$ という一定の値になる.)
(c) (a)ではどの直線に沿っても $0$ に近づいたのに,(b)の放物線 $x=y^2$ に沿うと常に $\frac12$ である.$\frac12\ne0$ なので,近づき方によって異なる値に近づいてしまい,真の極限は存在しない.直線 $y=mx$ に沿って $(0,0)$ に近づけるとき,$x$ が $0$ に近づく速さに対して $y=mx$ は同じ速さで小さくなるが,放物線 $x=y^2$ はそれよりずっと速く $0$ に近づく($y\to0$ のとき $x=y^2$ は $y$ よりさらに小さい).この「速さの違う近づき方」が方法(I)だけでは見抜けない落とし穴である.なお,方法(II)の極座標を使っても,$x=r\cos\theta,y=r\sin\theta$ を代入した式が $\theta$ に依存して $r\to0$ の極限が変わることを確認すれば同じ結論に至る(本問では放物線という「直線でない道筋」を使う方が見やすい).
この落とし穴があるため,正確には「$(x,y)\to(a,b)$ のときの極限が存在しない」ことを示すには,異なる2つの近づき方(2本の直線でも,直線と曲線でもよい)で異なる値になることを1組示せば十分だが,「極限が存在する」ことを厳密に示すには,定義6.1の $\varepsilon$-$\delta$ 論法に戻る(あるいは,方法(II)の極座標で,$\theta$ に依存しない評価——たとえば「$|f(r\cos\theta,r\sin\theta)|\le r\times(\theta\text{に依存しない定数})$」のような不等式——を作る)必要がある.次節からは,このような極限の存在を前提として,偏微分という新しい微分の概念に進む.
6.2 偏微分の定義と基本性質
6.2.1 偏微分の定義
1変数関数 $f(x)$ の導関数は $\displaystyle f'(x)=\lim_{h\to0}\dfrac{f(x+h)-f(x)}{h}$ で定義された——「$x$ をほんの少し $h$ だけ動かしたときの $f$ の変化率」である.2変数関数 $f(x,y)$ でも同じ発想を使うが,今度は「$x$ だけを動かして $y$ は固定する」場合と,「$y$ だけを動かして $x$ は固定する」場合の,2通りの動かし方がある.
具体的な数で先取りしておこう.$f(x,y)=x^2y$ について,点 $(1,1)$ で「$y=1$ に固定して $x$ だけを $h$ だけ動かしたときの平均変化率」$\dfrac{f(1+h,1)-f(1,1)}{h}$ を計算すると,$h=0.1$ のとき $\dfrac{(1.1)^2\cdot1-1^2\cdot1}{0.1}=\dfrac{1.21-1}{0.1}=2.1$,$h=0.01$ のとき $\dfrac{(1.01)^2-1}{0.01}=2.01$ となり,$h\to0$ で $2$ に近づいていきそうだとわかる(あとで公式どおりに計算すると,ちょうど $f_x=2xy=2\times1\times1=2$ と一致する).このように,「他の変数を固定して $h\to0$ の極限をとる」という操作を,$x$ 方向・$y$ 方向のそれぞれについてきちんと定義しておこう.
定義6.2 偏微分
(I) $\displaystyle\lim_{h\to0}\frac{f(x+h,y)-f(x,y)}{h} = \pdiff{f}{x} = f_x(x,y)$
(II) $\displaystyle\lim_{h\to0}\frac{f(x,y+h)-f(x,y)}{h} = \pdiff{f}{y} = f_y(x,y)$
これらの極限が存在するとき,$f(x,y)$ は $x$ について(それぞれ $y$ について)偏微分可能(partially differentiable)であるといい,その極限値を偏導関数(partial derivative)と呼ぶ.記号 $\partial$("ラウンドディー",round d,またはギリシャ文字の $\delta$ の異体と説明されることもある)は,1変数の $\dd/\dd x$ と区別するために使う——$\partial$ は「他の変数を固定して,注目している変数だけで微分する」ことを示す記号である.$\pdiff{f}{x}$ は $f_x$,$f_x(x,y)$ などとも書く.
定義そのものを見ると,(I)は「$y$ を定数だと思って,$x$ の1変数関数として通常の微分をする」操作であり,(II)は「$x$ を定数だと思って,$y$ の1変数関数として微分する」操作にほかならない.つまり,2変数の偏微分の計算は,実質的にはこれまで習った1変数の微分公式をそのまま使えばよい.具体例で確認しよう.
例題6.4 偏微分の計算:$f(x,y)=x^2e^y$ と $f(x,y)=x^2y$
(a) $f(x,y)=x^2e^y$ の $\pdiff{f}{x}$,$\pdiff{f}{y}$ を,定義6.2にしたがって極限の計算で求めよ.(b) $f(x,y)=x^2y$ の $\pdiff{f}{x}$,$\pdiff{f}{y}$ を求めよ.
解答 (a) 定義6.2(I)にそのまま代入すると,
$$ \pdiff{f}{x} = \lim_{h\to0}\frac{(x+h)^2e^y-x^2e^y}{h} = \lim_{h\to0}\frac{(x^2+2xh+h^2)e^y-x^2e^y}{h} = \lim_{h\to0}\frac{(2xh+h^2)e^y}{h} $$($(x+h)^2=x^2+2xh+h^2$ と展開し,$x^2e^y$ の項を打ち消した.)分子を $h$ でくくって約分すると,
$$ \pdiff{f}{x} = \lim_{h\to0}(2x+h)e^y = 2xe^y $$($e^y$ は $h\to0$ の極限に関係ない定数として外に出している.)同様に定義6.2(II)より,
$$ \pdiff{f}{y} = \lim_{h\to0}\frac{x^2e^{y+h}-x^2e^y}{h} = \lim_{h\to0}x^2e^y\cdot\frac{e^h-1}{h} $$($e^{y+h}=e^y\cdot e^h$ と指数法則で分け,$x^2e^y$ をくくり出した.)ここで,第3章で学んだ基本極限 $\displaystyle\lim_{h\to0}\frac{e^h-1}{h}=1$($e^x$ の $x=0$ における微分係数そのもの)を使うと,
$$ \pdiff{f}{y} = x^2e^y\cdot1 = x^2e^y $$を得る.
注意:偏微分は「他の変数を定数として扱う」だけでよい
上の計算からわかるように,$x$ で偏微分するときは $y$ の関数の部分(ここでは $e^y$)を係数(定数)として扱ってそのまま残し,$x$ の部分だけを1変数関数のつもりで微分すればよい.$y$ で偏微分するときはその逆で,$x$ の関数の部分(ここでは $x^2$)を係数として残す.極限の計算に戻らなくても,$\pdiff{f}{x}=2xe^y$,$\pdiff{f}{y}=x^2e^y$ は「$x^2$ を $x$ で微分すれば $2x$,$e^y$ を $y$ で微分すれば $e^y$」という1変数の公式をそのまま当てはめるだけで求められる.
(b) 定義に戻らず,注意の方針(他の変数を定数とみて1変数の公式を使う)で求める.$\pdiff{f}{x}$ では $y$ を定数とみるので,$f=x^2y=(\text{定数}\ y)\times x^2$ を $x$ で微分すればよく,
$$ \pdiff{f}{x} = 2xy $$$\pdiff{f}{y}$ では $x$ を定数とみるので,$f=x^2y=(\text{定数}\ x^2)\times y$ を $y$ で微分すればよく,
$$ \pdiff{f}{y} = x^2 $$を得る(sympyによる検算はいずれも一致,本節末の検算スクリプト参照).
6.2.2 偏微分の基本性質
偏微分は「他の変数を止めた1変数の微分」なので,1変数の微分がもつ性質——線形性,積の法則,商の法則,合成関数の微分——がそのまま,各変数について成り立つ.
公式6.1 偏微分の線形性
$k$ を定数とするとき,
(i) $\displaystyle\pdiff{}{x}\bigl(kf(x,y)\bigr) = k\cdot\pdiff{f}{x}$
(ii) $\displaystyle\pdiff{}{x}\bigl(f(x,y)\pm g(x,y)\bigr) = \pdiff{f}{x}\pm\pdiff{g}{x}$
が成り立つ.(同様に,$y$ で偏微分しても成立する.)
公式6.1は,1変数の微分の線形性 $(kf)'=kf'$,$(f\pm g)'=f'\pm g'$ を,$y$(または $x$)を固定した1変数関数とみて適用しただけである.
公式6.2 偏微分の積・商・合成関数の公式
(i)(積の法則)$\ (f\cdot g)_x = f_x\cdot g+f\cdot g_x$
(ii)(商の法則)$\displaystyle\ \left(\frac{f}{g}\right)_x = \frac{f_xg-fg_x}{g^2}$
(iii)(合成関数——$z=g(u)$,$u=f(x,y)$ の形)$\displaystyle\ \pdiff{z}{x}=\diff{z}{u}\cdot\pdiff{u}{x}\ ,\qquad \pdiff{z}{y}=\diff{z}{u}\cdot\pdiff{u}{y}$
(i)(ii)は,1変数の積の法則 $(fg)'=f'g+fg'$,商の法則 $(f/g)'=(f'g-fg')/g^2$ を,$x$ について(あるいは $y$ について)そのまま使ったものである.(iii)は,「$z$ が $u$ の関数で,$u$ がさらに $x,y$ の関数」という2段階の構造($z=g(f(x,y))$)のときの合成関数の微分で,1変数の合成関数の微分 $\dfrac{\dd z}{\dd x}=\dfrac{\dd z}{\dd u}\cdot\dfrac{\dd u}{\dd x}$ と同じ形をしている.ただし,ここでの $u=f(x,y)$ は $x,y$ の両方の関数なので,左辺・右辺とも $\partial$(偏微分記号)を使うことに注意する.この(iii)は,次の6.4節で扱う「合成関数の偏微分公式(連鎖律)」の最も単純な場合にあたる.より一般に $z=f(x,y)$ で $x,y$ の両方が別の変数の関数である場合は,6.4節で詳しく扱う.
6.3 シュワルツの定理と全微分可能性
6.3.1 シュワルツの定理——偏微分の順序は交換できるか
偏導関数 $f_x(x,y)$,$f_y(x,y)$ も,それ自体が $x,y$ の関数だから,さらに偏微分できる.$f_x$ を $y$ で偏微分したもの,$f_y$ を $x$ で偏微分したものを,それぞれ次のように書く.
$$ \pdiff{}{y}\left(\pdiff{f}{x}\right) = f_{xy}\ ,\qquad \pdiff{}{x}\left(\pdiff{f}{y}\right) = f_{yx} $$($f_{xy}$ は「先に $x$ で,次に $y$ で」偏微分するという意味である.)2回偏微分するとき,$x\to y$ の順序と $y\to x$ の順序で,同じ答えになるとは限らなさそうに思えるが,多くの関数で実際に一致する.次の定理がその十分条件を与える.
定理6.1 シュワルツの定理
$f_{xy}$,$f_{yx}$ がともに存在して連続ならば,
$$ f_{xy} = f_{yx} $$が成り立つ($x$ と $y$ を先に偏微分してもよい).
この定理は,ドイツの数学者ヘルマン・シュワルツ(Hermann Schwarz)に由来する.以後の章(重積分の変数変換,ベクトル解析の勾配・発散・回転など)では,$f_{xy}=f_{yx}$ が成り立つことを当然の前提として計算を進めることが多いので,この定理の存在を覚えておこう(証明は,平均値の定理を2回使う少し込み入った議論になるため,ここでは省略する——巻末の参考文献にある解析学の教科書を参照).
例題6.5 シュワルツの定理の確認:$f(x,y)=\sin(xy)$
$f(x,y)=\sin(xy)$ について,$f_{xy}$ と $f_{yx}$ をそれぞれ計算し,一致することを確認せよ.
解答 まず $x$ で偏微分する($y$ を定数とみて,合成関数の微分——$\sin(xy)$ を $xy$ の関数とみて,$(\sin u)'=\cos u$ に $u=xy$ の $x$ 微分 $y$ を掛ける).
$$ f_x = \pdiff{}{x}\sin(xy) = \cos(xy)\cdot y = y\cos(xy) $$これをさらに $y$ で偏微分する.$y\cos(xy)$ は $y$ と $\cos(xy)$ の積なので,積の法則(公式6.2(i),ここでは $y$ についての積の法則)を使う.
$$ f_{xy} = \pdiff{}{y}\bigl(y\cos(xy)\bigr) = 1\cdot\cos(xy) + y\cdot\bigl(-\sin(xy)\cdot x\bigr) = \cos(xy)-xy\sin(xy) $$($\cos(xy)$ を $y$ で偏微分するときも合成関数の微分で,$(\cos u)'=-\sin u$ に $u=xy$ の $y$ 微分 $x$ を掛けた.)次に,先に $y$ で偏微分してから $x$ で偏微分してみる.
$$ f_y = \pdiff{}{y}\sin(xy) = \cos(xy)\cdot x = x\cos(xy) $$ $$ f_{yx} = \pdiff{}{x}\bigl(x\cos(xy)\bigr) = 1\cdot\cos(xy) + x\cdot\bigl(-\sin(xy)\cdot y\bigr) = \cos(xy)-xy\sin(xy) $$したがって $f_{xy}=f_{yx}=\cos(xy)-xy\sin(xy)$ となり,たしかに一致する(sympyによる検算済み).$\sin(xy)$ は全平面で何回でも偏微分できる(多項式・三角関数の合成なので),$f_{xy},f_{yx}$ もどちらも連続だから,シュワルツの定理の仮定を満たしている.
6.3.2 全微分可能とは何か——偏微分だけでは足りないこと
偏微分 $f_x,f_y$ が存在するというのは,「$x$軸方向」と「$y$軸方向」という2つの特別な方向にだけ,$f$ が滑らかに変化することを保証しているにすぎない.しかし,曲面 $z=f(x,y)$ に,どの方向にもなめらかに接する1枚の平面(接平面,tangent plane)が存在するためには,$x$軸・$y$軸だけでなく,あらゆる方向への変化がその接平面で近似できていなければならない.この,より強い意味での微分可能性を全微分可能(totally differentiable)という.
具体的な数で確かめてみよう.$f(x,y)=x^2+y^2$,点 $(1,1)$($f=2$,$f_x=f_y=2$)で,$\Delta x=\Delta y=0.1$ だけ動かすと,実際の変化は $\Delta z=f(1.1,1.1)-f(1,1)=2.42-2=0.42$,偏微分による1次近似は $f_x\Delta x+f_y\Delta y=0.2+0.2=0.4$ で,その差(誤差)は $\varepsilon=0.42-0.4=0.02$ である.このとき動いた距離は $\sqrt{(\Delta x)^2+(\Delta y)^2}=\sqrt{0.02}\approx0.1414$ なので,誤差と距離の比は $\varepsilon/\text{距離}\approx0.02/0.1414\approx0.1414$ となる.今度は $\Delta x=\Delta y=0.01$(10分の1)にしてみると,$\Delta z=0.0402$,1次近似 $=0.04$,誤差 $\varepsilon=0.0002$,距離 $\approx0.01414$,比は $\approx0.01414$ と,こちらも10分の1になっている——つまり,誤差 $\varepsilon$ は距離そのものよりずっと速く(距離の2乗のオーダーで)$0$ に近づいている.この「誤差が距離より真に速く$0$に近づく」という性質を,一般の関数に対してきちんと定義しておこう.
定義6.3 全微分可能
2変数関数 $z=f(x,y)$ が,点 $(x_1,y_1)$ で偏微分可能であるとする.$x$ を $x_1$ から $\Delta x$,$y$ を $y_1$ から $\Delta y$ だけ動かしたときの $z$ の変化量を
$$ \Delta z = \pdiff{f}{x}(x_1,y_1)\,\Delta x + \pdiff{f}{y}(x_1,y_1)\,\Delta y + \varepsilon(x_1,y_1) $$とおく(この式は,$\Delta z$ から偏微分で決まる1次の部分を引いた残りを $\varepsilon(x_1,y_1)$ と定義しているだけなので,つねに成り立つ).このとき,
$$ \lim_{(\Delta x,\Delta y)\to(0,0)} \frac{\varepsilon(x_1,y_1)}{\sqrt{(\Delta x)^2+(\Delta y)^2}} = 0 $$が成り立つならば,$f(x,y)$ は点 $(x_1,y_1)$ で全微分可能であるという.
イメージ:誤差 $\varepsilon$ は距離よりずっと速く $0$ に近づく
直感的にいうと,分母の $\sqrt{(\Delta x)^2+(\Delta y)^2}$(点 $(x_1,y_1)$ から $(x_1+\Delta x,y_1+\Delta y)$ までの距離)よりも,誤差 $\varepsilon(x_1,y_1)$ の方が速く$0$に収束する,ととらえてよい.平面 $z=f(x_1,y_1)+f_x(x_1,y_1)\Delta x+f_y(x_1,y_1)\Delta y$(接平面)の対角線の長さに比べて,誤差 $\varepsilon(x_1,y_1)$ の長さの方がはるかに小さい,という意味がこの極限である.実際には,工学的に用いられる簡単な関数の大半は全微分可能である——多項式・指数関数・三角関数とその合成・積・商(分母が $0$ にならない範囲で)は,特別な例外を除いてすべて全微分可能だと思ってよい.
図で見るとこの違いがよくわかる.接平面が存在する(全微分可能な)点では,曲面はなめらかな「お椀」や「山」のようになっており,どの角度から見ても曲面にぴったり接する1枚の平面が引ける.一方,接平面が存在しない点では,曲面はそこで「とがって」おり,どの平面を持ってきても曲面と食い違ってしまう.
定義6.3の式をもう一度見ると,$\Delta z$ を偏微分で決まる1次式 $f_x\Delta x+f_y\Delta y$(接平面の高さの変化)で近似したときの誤差が $\varepsilon(x_1,y_1)$ である.全微分可能であるとは,この誤差が,動いた距離 $\sqrt{(\Delta x)^2+(\Delta y)^2}$ よりも真に速く $0$ に近づく——つまり接平面による近似が,距離が縮むにつれて誤差の割合までもが消えていくほど良い——ということである.次の図は,この $\Delta x,\Delta y,\varepsilon$ の関係を模式的に示したものである.
例題6.6 偏微分可能だが全微分不可能な例
$\displaystyle f(x,y)=\frac{xy}{\sqrt{x^2+y^2}}$($(x,y)\ne(0,0)$),$f(0,0)=0$ と定める.この $f$ は原点で偏微分可能だが,全微分可能ではないことを示せ.
解答 まず原点での偏微分を定義6.2に戻って計算する.$f(h,0)=\dfrac{h\cdot0}{\sqrt{h^2}}=0$ なので,
$$ f_x(0,0) = \lim_{h\to0}\frac{f(h,0)-f(0,0)}{h} = \lim_{h\to0}\frac{0-0}{h} = 0 $$同様に $f(0,h)=0$ より $f_y(0,0)=0$ である.したがって $f$ は原点で偏微分可能であり,$f_x(0,0)=f_y(0,0)=0$ である.
もし原点で全微分可能だとすると,定義6.3の $\varepsilon(0,0)=f(\Delta x,\Delta y)-f_x(0,0)\Delta x-f_y(0,0)\Delta y=f(\Delta x,\Delta y)$(偏微分の値がどちらも $0$ なので,1次の項がまるごと消える)が,
$$ \lim_{(\Delta x,\Delta y)\to(0,0)} \frac{f(\Delta x,\Delta y)}{\sqrt{(\Delta x)^2+(\Delta y)^2}} = 0 $$を満たさなければならない.そこで,この極限を方向ごとに調べる.直線 $\Delta y=\Delta x$($\Delta x=s\to0$ として)に沿うと,
$$ \frac{f(s,s)}{\sqrt{2s^2}} = \frac{s\cdot s/\sqrt{2s^2}}{\sqrt{2s^2}} = \frac{s^2}{\sqrt{2s^2}\cdot\sqrt{2s^2}} = \frac{s^2}{2s^2} = \frac12 $$($\sqrt{s^2}=|s|$ に注意すると,$\sqrt{2s^2}=\sqrt2\,|s|$ であり,分子の $f(s,s)=s^2/(\sqrt2|s|)=|s|/\sqrt2$ をさらに $\sqrt2|s|$ で割ると $\frac12$ が残る——$s$ の符号によらず常に $\frac12$ である.)一方,直線 $\Delta y=-\Delta x$ に沿うと,同様の計算で
$$ \frac{f(s,-s)}{\sqrt{2s^2}} = -\frac12 $$となる.方向によって $\frac12$ と $-\frac12$ という異なる値になり,$0$ には収束しない(sympyによる検算済み).したがって定義6.3の極限条件が満たされず,$f$ は原点で全微分可能ではない.偏微分係数 $f_x(0,0)=f_y(0,0)=0$ だけを見ると原点で「接平面 $z=0$」があるように錯覚するが,実際には $x$軸・$y$軸以外の方向(たとえば $y=x$)ではまったく違う変化率をもっており,1枚の接平面では近似できない——ちょうど図6.4(II)の「とがった点」と同じ状況である.
6.4 合成関数の偏微分公式
1変数の合成関数の微分(連鎖律,chain rule)$\dfrac{\dd}{\dd t}f(x(t))=f'(x(t))\cdot x'(t)$ は,第3章ですでに使った基本公式である.本節では,これを「$z=f(x,y)$ の $x,y$ 自身が,さらに別の変数の関数になっている」場合へ拡張する.考える状況は2通りある——(I) $x,y$ がどちらも1つの変数 $t$ の関数である場合(曲線に沿って $z$ がどう変わるか)と,(II) $x,y$ がどちらも2つの変数 $u,v$ の関数である場合(座標変換のとき——6.5節の極座標がまさにこれにあたる)である.
6.4.1 1変数媒介変数の場合
公式6.3 合成関数の偏微分公式(I)
$z=f(x,y)$ において,$x=x(t)$,$y=y(t)$ がともに $t$ の関数であるとき,
$$ \diff{z}{t} = \pdiff{f}{x}\diff{x}{t} + \pdiff{f}{y}\diff{y}{t} $$が成り立つ.
この公式は,$z$ の微小変化 $\dd z=f_x\,\dd x+f_y\,\dd y$(全微分可能性の定義6.3で見た1次近似の部分そのもの)を,形式的に $\dd t$ で割ったものと考えると覚えやすい.$x,y$ がどちらも $t$ だけの関数であることから,$z$ も結局は $t$ だけの1変数関数になり,通常の意味で $t$ について微分できる.
6.4.2 2変数媒介変数の場合
公式6.4 合成関数の偏微分公式(II)
$z=f(x,y)$ において,$x=x(u,v)$,$y=y(u,v)$ がともに全微分可能であるとき,
$$ \pdiff{z}{u} = \pdiff{f}{x}\pdiff{x}{u} + \pdiff{f}{y}\pdiff{y}{u}\ ,\qquad \pdiff{z}{v} = \pdiff{f}{x}\pdiff{x}{v} + \pdiff{f}{y}\pdiff{y}{v} $$が成り立つ.
直感的な導出
$z=f(x,y)$ の全微分(1次近似の式)と,$x=x(u,v)$,$y=y(u,v)$ それぞれの全微分は,
$$ \dd z = \pdiff{f}{x}\dd x + \pdiff{f}{y}\dd y\ ,\qquad \dd x = \pdiff{x}{u}\dd u + \pdiff{x}{v}\dd v\ ,\qquad \dd y = \pdiff{y}{u}\dd u + \pdiff{y}{v}\dd v $$と書ける(全微分可能な関数では,変化量がこのように偏微分係数を係数とする1次式で——誤差 $\varepsilon$ を無視できる精度で——表される,というのが定義6.3の内容だった).$\dd x,\dd y$ の式を $\dd z$ の式に代入すると,
$$ \dd z = \pdiff{f}{x}\left(\pdiff{x}{u}\dd u+\pdiff{x}{v}\dd v\right) + \pdiff{f}{y}\left(\pdiff{y}{u}\dd u+\pdiff{y}{v}\dd v\right) $$を得る.右辺を $\dd u$ の項と $\dd v$ の項に整理すると,
$$ \dd z = \underbrace{\left(\pdiff{f}{x}\pdiff{x}{u} + \pdiff{f}{y}\pdiff{y}{u}\right)}_{\displaystyle =\ \pdiff{z}{u}}\dd u + \underbrace{\left(\pdiff{f}{x}\pdiff{x}{v} + \pdiff{f}{y}\pdiff{y}{v}\right)}_{\displaystyle =\ \pdiff{z}{v}}\dd v $$となる.ところが,$z$ を直接 $u,v$ の関数とみて全微分を書けば $\dd z=\dfrac{\partial z}{\partial u}\dd u+\dfrac{\partial z}{\partial v}\dd v$ のはずだから,$\dd u$ の係数どうし,$\dd v$ の係数どうしを比較すると,公式6.4の2つの式が得られる.
(導出終わり)
公式6.3・6.4は,どちらも「$z$ に着くまでに,途中で分岐する経路をすべて足し合わせる」という同じ発想でできている——$u$ が $z$ に影響を与える経路は,「$u\to x\to z$」と「$u\to y\to z$」の2通りがあり,それぞれの経路に沿った変化率($\dfrac{\partial x}{\partial u}$ と $f_x$ の積,$\dfrac{\partial y}{\partial u}$ と $f_y$ の積)を足し合わせたものが $\dfrac{\partial z}{\partial u}$ になる,という構造である.次節の極座標変換は,公式6.4を $u=r,v=\theta$ として適用する典型例である.
例題6.7 連鎖律の適用:$z=x^2+y^2$,$x=t$,$y=t^2$
$z=x^2+y^2$ で,$x=t$,$y=t^2$ とするとき,公式6.3を使って $\dfrac{\dd z}{\dd t}$ を求めよ.また,$z$ を直接 $t$ の関数として書き下し,微分した結果と一致することを確認せよ.
解答 $f(x,y)=x^2+y^2$ の偏微分は $f_x=2x$,$f_y=2y$ である.また $x=t$ より $\dfrac{\dd x}{\dd t}=1$,$y=t^2$ より $\dfrac{\dd y}{\dd t}=2t$ である.公式6.3に代入すると,
$$ \diff{z}{t} = f_x\cdot\diff{x}{t} + f_y\cdot\diff{y}{t} = 2x\cdot1 + 2y\cdot2t = 2x+4ty $$ここで $x=t,\,y=t^2$ を代入して $t$ だけの式に戻すと,
$$ \diff{z}{t} = 2t+4t\cdot t^2 = 2t+4t^3 $$を得る.検算として,$z$ を最初から $t$ だけの関数として書き下すと $z=x^2+y^2=t^2+(t^2)^2=t^2+t^4$ であり,これを直接 $t$ で微分すると,
$$ \diff{z}{t} = 2t+4t^3 $$となり,連鎖律で求めた結果とぴったり一致する(sympyによる検算済み).このように,連鎖律を使う方法と,先に代入してから1変数として微分する方法は,同じ答えを与える——連鎖律は,代入して整理する手間を,偏微分の積の形に「あらかじめ分解」しておく公式だと考えることができる.
6.5 極座標変換とラプラシアン
平面上の点 $(x,y)$ を表すのに,原点からの距離 $r$ と,$x$軸から測った角度 $\theta$ の組 $(r,\theta)$ を使う方法を極座標(polar coordinates)という.座標変換の式は
$$ x = r\cos\theta\ ,\qquad y = r\sin\theta $$である(逆に $r=\sqrt{x^2+y^2}$,$\theta=\arctan(y/x)$——ただし象限に注意——で $(x,y)$ から $(r,\theta)$ が求まる).円のように原点を中心とする対称性をもつ図形や関数は,$(x,y)$ のままより $(r,\theta)$ で表した方がずっと簡単になることが多い.
関数 $f(x,y)$ を極座標で $f(r\cos\theta,r\sin\theta)$ と考えると,これは $r,\theta$ を変数とする合成関数である.つまり,前節の公式6.4($u=r$,$v=\theta$ の場合)がそのまま使える.
6.5.1 1階の偏微分:$f_r,f_\theta$ とその恒等式
導出:$f_r=\pdiff{f}{r}$,$f_\theta=\pdiff{f}{\theta}$
$x=r\cos\theta$,$y=r\sin\theta$ とおく.公式6.4($u\to r$)を使うと,
$$ \pdiff{f}{r} = \pdiff{f}{x}\pdiff{x}{r}+\pdiff{f}{y}\pdiff{y}{r} = f_x\cos\theta+f_y\sin\theta $$($\pdiff{x}{r}=\cos\theta$,$\pdiff{y}{r}=\sin\theta$——$\theta$ を固定して $r$ だけを動かした,そのままの微分である.)同様に公式6.4($v\to\theta$)より,
$$ \pdiff{f}{\theta} = \pdiff{f}{x}\pdiff{x}{\theta}+\pdiff{f}{y}\pdiff{y}{\theta} = f_x(-r\sin\theta)+f_y(r\cos\theta) $$($\pdiff{x}{\theta}=-r\sin\theta$,$\pdiff{y}{\theta}=r\cos\theta$——今度は $r$ を固定して $\theta$ だけを動かした微分である.)
(導出終わり)
この2つの式は,行列を使うと1本にまとめて書ける(ここでの行列は「$2\times2$個の数を長方形に並べたもの」で,各成分は右の列ベクトルの対応する成分と掛けて足し合わせる——詳しくは第II部線形代数で学ぶ).
$$ \begin{bmatrix} f_r \\ f_\theta \end{bmatrix} = \begin{bmatrix} \cos\theta & \sin\theta \\ -r\sin\theta & r\cos\theta \end{bmatrix}\begin{bmatrix} f_x \\ f_y \end{bmatrix} $$$f_r,f_\theta$ の式から,$f_x,f_y$ に関する次の恒等式が得られる——これは $(f_x,f_y)$ という「勾配ベクトル」の大きさの2乗が,直交座標で計算しても極座標で計算しても同じ値になる,という主張である.
公式6.5 極座標での恒等式
$$ \left(\pdiff{f}{x}\right)^2+\left(\pdiff{f}{y}\right)^2 = \left(\pdiff{f}{r}\right)^2+\frac{1}{r^2}\left(\pdiff{f}{\theta}\right)^2 $$証明
右辺に $f_r=f_x\cos\theta+f_y\sin\theta$,$f_\theta=-f_xr\sin\theta+f_yr\cos\theta$ を代入して展開する.
$$ (f_r)^2 = f_x^2\cos^2\theta+2f_xf_y\sin\theta\cos\theta+f_y^2\sin^2\theta $$ $$ \frac{1}{r^2}(f_\theta)^2 = \frac{1}{r^2}\bigl(r^2f_x^2\sin^2\theta-2r^2f_xf_y\sin\theta\cos\theta+r^2f_y^2\cos^2\theta\bigr) = f_x^2\sin^2\theta-2f_xf_y\sin\theta\cos\theta+f_y^2\cos^2\theta $$($f_\theta$ を2乗するとき,$(-r\sin\theta)$ と $(r\cos\theta)$ の交差項の符号に注意する.$r^2$ が両方の項に共通に掛かっているので,$1/r^2$ を掛けるとちょうど打ち消える.)この2つを辺々足すと,$\pm2f_xf_y\sin\theta\cos\theta$ の項が打ち消し合い,
$$ (f_r)^2+\frac{1}{r^2}(f_\theta)^2 = f_x^2(\cos^2\theta+\sin^2\theta)+f_y^2(\sin^2\theta+\cos^2\theta) = f_x^2+f_y^2 $$(三角関数の基本公式 $\cos^2\theta+\sin^2\theta=1$ を使った.)これで公式6.5が示された.
(証明終わり)
例題6.8 $f(x,y)=x^2+y^2$ で恒等式と,$f(x,y)=x^2-y^2$ でラプラシアンを確かめる
(a) $f(x,y)=x^2+y^2$ について,極座標表示 $f(r,\theta)$,$f_r$,$f_\theta$ を求め,公式6.5の恒等式が成り立つことを直接確認せよ.(b) $f(x,y)=x^2-y^2$ について,極座標での $f_{rr},f_r,f_{\theta\theta}$ を求め,公式6.6(後述)でラプラシアンが $0$ になることを直接確認せよ.
解答 (a) $x=r\cos\theta,y=r\sin\theta$ を代入すると,$f=r^2\cos^2\theta+r^2\sin^2\theta=r^2(\cos^2\theta+\sin^2\theta)=r^2$($\theta$ を含まない,きれいな形になる——$x^2+y^2$ は原点からの距離の2乗そのものだから当然である).したがって
$$ f_r = \pdiff{}{r}(r^2) = 2r\ ,\qquad f_\theta = \pdiff{}{\theta}(r^2) = 0 $$($f=r^2$ は $\theta$ を含まないので,$\theta$ で偏微分すると $0$ になる.)一方,直交座標では $f_x=2x,\,f_y=2y$ なので $f_x^2+f_y^2=4x^2+4y^2=4r^2$.極座標側は $(f_r)^2+\frac{1}{r^2}(f_\theta)^2=(2r)^2+\frac{1}{r^2}\cdot0^2=4r^2$.両辺とも $4r^2$ で一致する.
(b) $x^2-y^2$ に $x=r\cos\theta,y=r\sin\theta$ を代入すると,2倍角の公式 $\cos2\theta=\cos^2\theta-\sin^2\theta$ を使って $f=r^2(\cos^2\theta-\sin^2\theta)=r^2\cos2\theta$ とまとまる.したがって,
$$ f_r = 2r\cos2\theta\ ,\qquad f_{rr}=2\cos2\theta\ ,\qquad f_\theta=-2r^2\sin2\theta\ ,\qquad f_{\theta\theta}=-4r^2\cos2\theta $$公式6.6のラプラシアン $f_{rr}+\frac1r f_r+\frac{1}{r^2}f_{\theta\theta}$ に代入すると,
$$ 2\cos2\theta+\frac1r\cdot2r\cos2\theta+\frac{1}{r^2}\cdot(-4r^2\cos2\theta) = 2\cos2\theta+2\cos2\theta-4\cos2\theta = 0 $$一方,直交座標では $f_{xx}=2,\,f_{yy}=-2$ より $f_{xx}+f_{yy}=0$ と直接わかる.どちらの座標系で計算してもラプラシアンは $0$ になり,一致した(sympyによる検算済み).このように,ラプラシアンが $0$ になる関数を調和関数(harmonic function)といい,$x^2-y^2$(6.1節で見た鞍点をもつ曲面)はその代表例である.
6.5.2 2階の偏微分:ラプラシアンの極座標表示
物理学・材料科学に現れる多くの方程式(熱伝導方程式,波動方程式,シュレーディンガー方程式など)には,$\pdiff{^2f}{x^2}+\pdiff{^2f}{y^2}$ という組み合わせ——ラプラシアン(Laplacian,ラプラス作用素ともいう)——が登場する.円形の領域や,原点からの距離だけに依存する現象を扱うときは,このラプラシアンを極座標 $(r,\theta)$ で表しておくと計算がずっと楽になる.本項ではその変換公式を導く.
導出:$f_{rr}$,$f_{\theta\theta}$
$f_{rr}=\pdiff{}{r}(f_r)$ を求めるには,$f_r=f_x\cos\theta+f_y\sin\theta$ をもう一度 $r$ で偏微分すればよい.ここで $\theta$ を固定して $r$ だけを動かすので,$\cos\theta,\sin\theta$ は($\theta$ を含む式のまま)定数として扱える——$r$ 方向に動くとき,角度 $\theta$ 自体は変わらないからである.変化するのは $f_x,f_y$ の方だけであり,これらは $x,y$ の関数だから,$x,y$ が $r$ とともに変わることを通じて,またしても連鎖律(公式6.3,$t\to r$)を適用する.
$$ \pdiff{f_x}{r} = f_{xx}\pdiff{x}{r}+f_{xy}\pdiff{y}{r} = f_{xx}\cos\theta+f_{xy}\sin\theta\ ,\qquad \pdiff{f_y}{r} = f_{xy}\pdiff{x}{r}+f_{yy}\pdiff{y}{r} = f_{xy}\cos\theta+f_{yy}\sin\theta $$($f_x$ を微分するときに現れる2階の偏導関数は,$(f_x)_x=f_{xx}$,$(f_x)_y=f_{xy}$ であり,シュワルツの定理(定理6.1)から $(f_y)_x=f_{yx}=f_{xy}$ なので同じ記号 $f_{xy}$ を使ってよい.)これらを使って $f_r$ をもう一度 $r$ で偏微分すると,積の法則で,
$$ f_{rr} = \pdiff{f_x}{r}\cos\theta+\pdiff{f_y}{r}\sin\theta = (f_{xx}\cos\theta+f_{xy}\sin\theta)\cos\theta+(f_{xy}\cos\theta+f_{yy}\sin\theta)\sin\theta $$ $$ = f_{xx}\cos^2\theta+2f_{xy}\sin\theta\cos\theta+f_{yy}\sin^2\theta $$($\cos\theta,\sin\theta$ 自体は $r$ に依存しないので,これらを微分する項は現れないことに注意——ここが,$x,y$ に戻ってから偏微分し直すよりずっと簡単になる理由である.)
同様に,$f_{\theta\theta}=\pdiff{}{\theta}(f_\theta)$ を求める.今度は $r$ を固定して $\theta$ だけを動かすので,$\pdiff{x}{\theta}=-r\sin\theta$,$\pdiff{y}{\theta}=r\cos\theta$ を使い,
$$ \pdiff{f_x}{\theta} = f_{xx}(-r\sin\theta)+f_{xy}(r\cos\theta)\ ,\qquad \pdiff{f_y}{\theta} = f_{xy}(-r\sin\theta)+f_{yy}(r\cos\theta) $$$f_\theta=-rf_x\sin\theta+rf_y\cos\theta$ を $\theta$ でもう一度偏微分する.今度は $r\sin\theta,\,r\cos\theta$ の部分にも $\theta$ 微分がかかる(積の法則)ことに注意して,
$$ f_{\theta\theta} = -r\sin\theta\cdot\pdiff{f_x}{\theta} - rf_x\cos\theta + r\cos\theta\cdot\pdiff{f_y}{\theta} - rf_y\sin\theta $$ここに上で求めた $\pdiff{f_x}{\theta},\pdiff{f_y}{\theta}$ を代入して整理すると,
$$ f_{\theta\theta} = r^2\sin^2\theta\cdot f_{xx} - 2r^2\sin\theta\cos\theta\cdot f_{xy} + r^2\cos^2\theta\cdot f_{yy} - r\cos\theta\cdot f_x - r\sin\theta\cdot f_y $$(導出終わり)
別法:$\cos\theta,\sin\theta$ を直接 $x,y$ の関数として偏微分する
上の導出では,$\theta$(あるいは $r$)を固定して定数として扱う近道を使ったが,$\cos\theta=\dfrac{x}{r}$,$\sin\theta=\dfrac{y}{r}$($r=\sqrt{x^2+y^2}$)を,最初から $x,y$ の関数とみて直接(商の法則で)偏微分することもできる.$\pdiff{r}{x}=\cos\theta$,$\pdiff{r}{y}=\sin\theta$(極座標の定義そのもの)に注意すると,
$$ \pdiff{\cos\theta}{x} = \pdiff{}{x}\!\left(\frac{x}{r}\right) = \frac{r-x\cdot\pdiff{r}{x}}{r^2} = \frac{r-x\cos\theta}{r^2} = \frac{r^2-x^2}{r^3} = \frac{y^2}{r^3} = \frac{\sin^2\theta}{r} $$(分子の $x\cos\theta$ に $x=r\cos\theta$ を戻すと $x\cos\theta=r\cos^2\theta$ となり,$r-x\cos\theta=r(1-\cos^2\theta)=r\sin^2\theta$,これを $r^2$ で割って $\sin^2\theta/r$ を得る,という計算でもよい.)同様に商の法則を使うと,
$$ \pdiff{\sin\theta}{x} = \pdiff{}{x}\!\left(\frac{y}{r}\right) = \frac{-y\cos\theta}{r^2} = -\frac{\sin\theta\cos\theta}{r}\ ,\qquad \pdiff{\cos\theta}{y} = \pdiff{}{y}\!\left(\frac{x}{r}\right) = \frac{-x\sin\theta}{r^2} = -\frac{\sin\theta\cos\theta}{r}\ ,\qquad \pdiff{\sin\theta}{y} = \pdiff{}{y}\!\left(\frac{y}{r}\right) = \frac{r-y\sin\theta}{r^2} = \frac{\cos^2\theta}{r} $$という4つの恒等式が得られる.これらを使えば,$f_r=f_x\cos\theta+f_y\sin\theta$ を($\theta$ を固定せず)$x$ や $y$ でいったん偏微分してから,連鎖律で $r$ に戻すという,本文とは逆向きの経路でも $f_{rr},f_{\theta\theta}$ にたどり着ける——$\cos\theta,\sin\theta$ 自身が $x,y$ の関数であることを毎回考慮する分だけ手間が増えるが,本文の近道が使えない状況(たとえば $r,\theta$ 以外の座標系との組み合わせ)ではこちらの経路が役に立つ.
注意:$\dfrac{1}{r^2}f_{\theta\theta}$ の $1/r^2$ を掛け忘れないこと
上のような,$\cos\theta,\sin\theta$ 自身を $x,y$ の関数とみて連鎖律を2段階に経由する経路をたどると,$f_{\theta\theta}$ の式には自然に $r^2$ の因子($\pdiff{x}{\theta}=-r\sin\theta$,$\pdiff{y}{\theta}=r\cos\theta$ から生じる)が付いてくる.公式6.6のラプラシアンを組み立てる段で,この $f_{\theta\theta}$ に $\dfrac{1}{r^2}$ を掛けるのを忘れる($r$ の1乗が残ったまま $f_{rr},\dfrac1rf_r$ と足し合わせてしまう)と,$\theta$ に依存する項が消えずに残ってしまい,正しいラプラシアンにたどり着けない.本文のように,$\theta$ を固定して $r$ だけ動かす(あるいはその逆)という単純な経路を使えば,$1/r^2$ を後から掛け忘れる心配がなく,この落とし穴を最初から避けられる.
いま求めた $f_{rr},f_r,f_{\theta\theta}$ を,$f_{rr}+\dfrac1r f_r+\dfrac{1}{r^2}f_{\theta\theta}$ という組み合わせに代入してみよう.
$$ \frac1r f_r = \frac1r\bigl(f_x\cos\theta+f_y\sin\theta\bigr) $$ $$ \frac{1}{r^2}f_{\theta\theta} = \sin^2\theta\cdot f_{xx} - 2\sin\theta\cos\theta\cdot f_{xy} + \cos^2\theta\cdot f_{yy} - \frac1r\cos\theta\cdot f_x - \frac1r\sin\theta\cdot f_y $$($f_{\theta\theta}$ の式全体を $r^2$ で割ると,$r^2$ を含む項は $r$ が消え,$r$ を含む項は $1/r$ が残る.)これと先ほどの $f_{rr}=f_{xx}\cos^2\theta+2f_{xy}\sin\theta\cos\theta+f_{yy}\sin^2\theta$ を合わせて3つとも足すと,$\dfrac1r f_x\cos\theta$ と $-\dfrac1r f_x\cos\theta$($\dfrac1r f_r$ の中の項と $\dfrac{1}{r^2}f_{\theta\theta}$ の中の項)が打ち消し合い,$\dfrac1r f_y\sin\theta$ どうしも同様に打ち消し合い,$2f_{xy}\sin\theta\cos\theta$ と $-2f_{xy}\sin\theta\cos\theta$ も打ち消し合う.残るのは,
$$ f_{rr}+\frac1r f_r+\frac{1}{r^2}f_{\theta\theta} = f_{xx}(\cos^2\theta+\sin^2\theta) + f_{yy}(\sin^2\theta+\cos^2\theta) = f_{xx}+f_{yy} $$という,$\theta$ にまったく依存しないきれいな結果である.これで次の公式が示された.
公式6.6 ラプラシアンの極座標表示
$$ \pdiff{^2f}{x^2}+\pdiff{^2f}{y^2} = \pdiff{^2f}{r^2}+\frac1r\pdiff{f}{r}+\frac{1}{r^2}\pdiff{^2f}{\theta^2} $$応用:円や球の対称性をもつ問題で使われる
この公式は,本シリーズの発展教材でもたびたび登場する——たとえば偏微分方程式を扱う教材(第IX部)では,円板の熱伝導や,円柱座標・球座標でのシュレーディンガー方程式(水素原子の電子軌道の形など)を解く際に,まさにこの形のラプラシアンの座標変換が土台になる(座標変換とラプラシアンの一般論は第44章で改めて扱う).中心対称な問題では,直交座標の $f_{xx}+f_{yy}$ より,極座標の $f_{rr}+\frac1rf_r+\frac{1}{r^2}f_{\theta\theta}$ の方が,変数の数を実質的に減らせる($\theta$ に依存しないなら $f_{\theta\theta}=0$ として単に $f_{rr}+\frac1rf_r$ だけを考えればよい)という大きな利点がある.
6.6 2変数関数のテイラーの定理と極値
6.6.1 2変数関数のテイラーの定理
第4章では,1変数関数 $f(x)$ を,1点 $x=a$ のまわりで多項式によって近似するテイラーの定理(Taylor's theorem)を学んだ.本項では,これを2変数関数 $f(x,y)$ へ拡張する——$f(a+h,b+k)$ を,$h,k$ の多項式で近似しようというのである.ノートにならって,1変数の場合に帰着させる構成的な方法で導く.
導出:2変数を1変数に読み替える
$z=f(x,y)$ において,$x,y$ を媒介変数 $t$ を使って $x(t)=a+ht$,$y(t)=b+kt$($h,k$ は定数)とおく.こうすると,$t=0$ のとき $(x,y)=(a,b)$,$t=1$ のとき $(x,y)=(a+h,b+k)$ となる——つまり,点 $(a,b)$ から点 $(a+h,b+k)$ まで,$t$ を $0$ から $1$ まで動かすことでまっすぐに結ぶ直線を作ったことになる.この直線に沿った $f$ の値を $g(t)=f(a+ht,b+kt)$ とおくと,$g$ は $t$ だけの1変数関数になる.
公式6.3(1変数媒介変数の連鎖律,$t$ そのもの)を使うと,
$$ g'(t)=\diff{Z}{t} = \pdiff{f}{x}\diff{x}{t}+\pdiff{f}{y}\diff{y}{t} = h\pdiff{f}{x}+k\pdiff{f}{y} = \left(h\pdiff{}{x}+k\pdiff{}{y}\right)f $$($\dd x/\dd t=h$,$\dd y/\dd t=k$ は定数であることに注意.最後の等号は,$h\pdiff{}{x}+k\pdiff{}{y}$ という「偏微分の記号を$h,k$倍して足した演算子」を $f$ に作用させる,という書き方をしただけである.)さらにもう一度 $t$ で微分すると,$g'(t)=hf_x+kf_y$ の右辺で $f_x,f_y$ がまた $x,y$ の関数なので,同じ連鎖律をもう一度使うことになり,
$$ g''(t) = h\left(f_{xx}\diff{x}{t}+f_{xy}\diff{y}{t}\right)+k\left(f_{xy}\diff{x}{t}+f_{yy}\diff{y}{t}\right) = h^2f_{xx}+2hkf_{xy}+k^2f_{yy} = \left(h\pdiff{}{x}+k\pdiff{}{y}\right)^2f $$($(f_x)_y=(f_y)_x=f_{xy}$ が定理6.1(シュワルツの定理)より一致するので,$hk$ の項が $2hkf_{xy}$ にまとまる.最後の等号は,$\left(h\pdiff{}{x}+k\pdiff{}{y}\right)^2=h^2\pdiff{^2}{x^2}+2hk\pdiff{^2}{x\partial y}+k^2\pdiff{^2}{y^2}$ という,2項定理と同じ形の展開を $f$ に作用させたものになっている,という意味である.)同じ手続きを繰り返すと,帰納法により一般の $n$ 階微分について,
$$ \diff{^nZ}{t^n} = \left(h\pdiff{}{x}+k\pdiff{}{y}\right)^n f $$が成り立つことが証明される.右辺を実際に2項定理で展開すると,
$$ \left(h\pdiff{}{x}+k\pdiff{}{y}\right)^n f = \sum_{l=0}^{n}{}_nC_l\cdot h^{n-l}k^l\cdot\pdiff{^nf}{x^{n-l}\partial y^l} $$という,2項係数 ${}_nC_l$(第4章のライプニッツの公式で使ったものと同じ二項係数)を使った形で書ける.
(導出終わり)
ここまでで,$g(t)=f(a+ht,b+kt)$ の各階の導関数が,すべて $f$ の偏導関数を使って表せることがわかった.あとは,$g(t)$ という1変数関数に,第4章で学んだ(1変数の)テイラーの定理をそのまま適用すればよい.区間 $[0,1]$ で $g$ にテイラーの定理を使うと,
$$ \underset{f(a+h,b+k)}{\underline{g(1)}} = \underset{f(a,b)}{\underline{g(0)}} + \underset{\left(h\frac{\partial}{\partial x}+k\frac{\partial}{\partial y}\right)f(a,b)}{\underline{g'(0)}} + \frac{1}{2!}\underset{\left(h\frac{\partial}{\partial x}+k\frac{\partial}{\partial y}\right)^2f(a,b)}{\underline{g''(0)}} + \cdots + \frac{1}{n!}g^{(n)}(0) + R_{n+1} $$($g(1)-g(0)$ の展開係数 $(1-0)^k/k!=1/k!$ は $1$ の累乗なのでそのまま $1/k!$ になる.)これを整理すると,次の定理が得られる.
定理6.2 2変数関数のテイラーの定理
$f(x,y)$ が点 $(a,b)$ の近くで $(n+1)$ 回偏微分可能で,それらがすべて連続であるとき,
$$ f(a+h,b+k) = f(a,b) + \left(h\pdiff{}{x}+k\pdiff{}{y}\right)f(a,b) + \frac{1}{2!}\left(h\pdiff{}{x}+k\pdiff{}{y}\right)^2f(a,b) + \cdots + \frac{1}{n!}\left(h\pdiff{}{x}+k\pdiff{}{y}\right)^nf(a,b) + R_{n+1} $$が成り立つ.ここで剰余項 $R_{n+1}$ は,ある $\theta\ (0\lt\theta\lt1)$ が存在して,
$$ R_{n+1} = \frac{1}{(n+1)!}\left(h\pdiff{}{x}+k\pdiff{}{y}\right)^{n+1}f(a+\theta h,\,b+\theta k) $$と表される.
例題6.9 $f(x,y)=e^x\sin y$ の2次近似
$f(x,y)=e^x\sin y$ を,点 $(0,0)$ のまわりで2次($n=2$)まで近似し,剰余項も求めよ.
解答 定理6.2で $(a,b)=(0,0)$,$(h,k)=(x,y)$ と置き直す(近似したい点を $(x,y)$ 自身とし,$(0,0)$ からの変位が $(h,k)=(x,y)$ である,と読み替える).$n=2$ とすると,
$$ f(x,y) \fallingdotseq f(0,0) + \left(x\pdiff{}{x}+y\pdiff{}{y}\right)f(0,0) + \frac{1}{2!}\left(x\pdiff{}{x}+y\pdiff{}{y}\right)^2f(0,0) + R_3 $$まず必要な偏導関数を,$(0,0)$ で評価しながら求める.
$$ f=e^x\sin y,\quad f_x=e^x\sin y,\quad f_y=e^x\cos y,\quad f_{xx}=e^x\sin y,\quad f_{xy}=e^x\cos y,\quad f_{yy}=-e^x\sin y $$$(0,0)$ を代入すると,$\sin0=0,\ \cos0=1,\ e^0=1$ より,
$$ f(0,0)=0,\quad f_x(0,0)=0,\quad f_y(0,0)=1,\quad f_{xx}(0,0)=0,\quad f_{xy}(0,0)=1,\quad f_{yy}(0,0)=0 $$1次の項は $xf_x(0,0)+yf_y(0,0)=x\cdot0+y\cdot1=y$.2次の項は,$\left(x\pdiff{}{x}+y\pdiff{}{y}\right)^2f=x^2f_{xx}+2xyf_{xy}+y^2f_{yy}$ に $(0,0)$ での値を代入して $x^2\cdot0+2xy\cdot1+y^2\cdot0=2xy$,これを $\frac{1}{2!}$ 倍して $xy$.したがって,
$$ e^x\sin y \fallingdotseq 0+y+xy = y+xy $$という2次近似を得る(sympyの2変数テイラー展開でも同じ結果になることを検算済み).剰余項は,定理6.2で $n=2$ とおくと,ある $\theta\ (0\lt\theta\lt1)$ が存在して,
$$ R_3 = \frac{1}{3!}\left(x\pdiff{}{x}+y\pdiff{}{y}\right)^3f(\theta x,\theta y) = \frac{1}{6}\sum_{l=0}^{3}{}_3C_l\,x^{3-l}y^l\,\pdiff{^3f}{x^{3-l}\partial y^l}\bigg|_{(\theta x,\theta y)} $$と表される.3階の偏導関数を計算すると $f_{xxx}=e^x\sin y$,$f_{xxy}=e^x\cos y$,$f_{xyy}=-e^x\sin y$,$f_{yyy}=-e^x\cos y$ であり,二項係数 ${}_3C_0,\ldots,{}_3C_3=1,3,3,1$ を使って展開すると,
$$ R_3 = \frac{e^{\theta x}}{6}\Bigl(x^3\sin\theta y+3x^2y\cos\theta y-3xy^2\sin\theta y-y^3\cos\theta y\Bigr) $$となる.$|\sin(\cdot)|\le1$,$|\cos(\cdot)|\le1$ が常に成り立つことと,三角不等式を使うと,誤差の大きさは
$$ |R_3| \le \frac{e^{|x|}}{6}\Bigl(|x|^3+3x^2|y|+3|x|y^2+|y|^3\Bigr) = \frac{e^{|x|}}{6}(|x|+|y|)^3 $$と評価できる($|x|^3+3x^2|y|+3|x|y^2+|y|^3=(|x|+|y|)^3$ は2項定理そのもの).
注意:誤差評価の次数は剰余項の次数と一致していなければならない
剰余項 $R_3$ は,$x,y$ について3次の項($x^3,x^2y,xy^2,y^3$)の和である.したがって,その絶対値を上から押さえる評価式も,$x,y$ について3次でなければ次数が合わない——$(|x|+|y|)$ の1乗のような1次の量で押さえてしまうと,$x,y$ が小さいところではかえって評価がゆるくなりすぎて(実際の $|R_3|$ よりずっと大きな値になってしまい)意味のある評価にならない.$|x|^3+3x^2|y|+3|x|y^2+|y|^3=(|x|+|y|)^3$(2項定理そのもの)という,次数のそろった3次の量で押さえるのが正しい.
6.6.2 2変数関数の極値
第4章では,1変数関数 $f(x)$ の極大・極小を,高階の導関数を使って判定する方法を学んだ.2変数関数でも同じ問いを立てられる——$z=f(x,y)$ のグラフ(曲面)の中で,まわりのどこよりも高い(低い)「山の頂上」や「谷底」はどこか,という問題である.
定義6.4 2変数関数の極大・極小
2変数関数 $z=f(x,y)$ について,点 $(a,b)$ を中心とする,ある正の数 $\delta$ をとった円板——$(x,y)$ が $(a,b)$ から距離 $\delta$ 未満にある範囲(定義6.1の距離 $\sqrt{(x-a)^2+(y-b)^2}\lt\delta$ と同じ意味)——の中の,$(a,b)$ 自身を除く任意の点 $P(x,y)$ に対して,
(i) $f(a,b)>f(x,y)$ が成り立つとき,$z=f(x,y)$ は点 $A(a,b)$ で極大(local maximum)であるといい,$f(a,b)$ を極大値という.
(ii) $f(a,b)\lt f(x,y)$ が成り立つとき,$z=f(x,y)$ は点 $A(a,b)$ で極小(local minimum)であるといい,$f(a,b)$ を極小値という.
「十分に近く」とはどれくらい近いのか
定義6.4の「ある正の数 $\delta$ をとった円板の中で」という部分が,「$(a,b)$ の十分に近くにとった任意点」の正確な意味である.重要なのは,$\delta$ がどんな小さい値でもよい——ある1つの $\delta$ に対して不等式が成り立てばよく,$\delta$ を最初から具体的に決めておく必要はない——という点である.1変数の極大・極小(第4章)でも本当は同じ注意が必要だったが,数直線上では「$a$ の近く」といえば自然に「$a$ を含む小さな区間」を意味していたので,あまり意識せずに済んでいた.2変数になると,「近く」が円板(あらゆる方向)を意味することを明示しておく方が誤解がない.
1変数のときは,極値の候補は $f'(x)=0$ となる点だった.2変数でも同様に,$x$ 方向にも $y$ 方向にも変化率が $0$ であることが極値の必要条件になる.$f_x(x_0,y_0)=f_y(x_0,y_0)=0$ となることを,勾配ベクトル $\nabla f=(f_x,f_y)$($\nabla$ は「ナブラ」,$\operatorname{grad}$ とも書く.$x$ 方向と $y$ 方向の変化率を1つの矢印にまとめたもので,詳しくは第IV部ベクトル解析で学ぶ)を使って $\nabla f(x_0,y_0)=\bm0$ とまとめて書く.しかし1変数のとき(第4章)同様,これだけでは極大・極小・鞍点(6.1節の $z=x^2-y^2$)のどれになるかまでは決まらない.2階の偏導関数を使った判定条件を導こう.
定理6.3 極値の定理
$f(x,y)$ が点 $(x_0,y_0)$ の近くで2回連続に偏微分可能で,$\nabla f(x_0,y_0)=\bm0$(すなわち $f_x(x_0,y_0)=f_y(x_0,y_0)=0$)であるとする.
$$ A=f_{xx}(x_0,y_0)\ ,\quad B=f_{xy}(x_0,y_0)\ ,\quad C=f_{yy}(x_0,y_0)\ ,\qquad D=B^2-AC $$とおくと,次が成り立つ.
(I) $D\lt0$ かつ $A>0$ ならば,$f(x,y)$ は点 $(x_0,y_0)$ で極小.
(II) $D\lt0$ かつ $A\lt0$ ならば,$f(x,y)$ は点 $(x_0,y_0)$ で極大.
(III) $D>0$ ならば,$f(x,y)$ は点 $(x_0,y_0)$ で極値をもたない(鞍点).
注意:$D=0$ のときは判定不能
$D=0$ のときは,この定理だけでは極大・極小・極値なしのどれになるかを決められない(後述の証明を見ると,ちょうど境目のケースにあたることがわかる).より高次の項まで調べるか,個別に検討する必要がある.演習6.4で,この $D=0$ の場合に実際に出会うことになる.
証明:2次形式の符号解析
点 $(x_0,y_0)$ から少しだけ動いた点 $(x_0+h,y_0+k)$ での関数値の変化 $\Delta f=f(x_0+h,y_0+k)-f(x_0,y_0)$ を考える.定理6.2(2変数のテイラーの定理)を $(a,b)=(x_0,y_0)$,$n=2$ として使うと,
$$ \Delta f = \bigl(hf_x(x_0,y_0)+kf_y(x_0,y_0)\bigr) + \frac{1}{2!}\bigl(h^2f_{xx}(x_0,y_0)+2hkf_{xy}(x_0,y_0)+k^2f_{yy}(x_0,y_0)\bigr) + R_3 $$仮定 $f_x(x_0,y_0)=f_y(x_0,y_0)=0$ より1次の項がまるごと消え,$A,B,C$ の記号を使うと,
$$ \Delta f = \frac12\bigl(Ah^2+2Bhk+Ck^2\bigr) + R_3 $$となる($(h,k)$ が十分小さいとき,剰余項 $R_3$ は2次の主要項 $\frac12(Ah^2+2Bhk+Ck^2)$ に比べて無視できるほど小さくなる——これは定理6.2の剰余項が3次以上の量であることによる.以下では主要項の符号だけを調べる).ここで,$h,k$ の動く方向を分離するために,$h=ut,\,k=vt$($u,v$ は $u^2+v^2=1$ を満たす方向を表す実数,$t$ は動く大きさを表す正の実数)とおくと,
$$ \Delta f \fallingdotseq \frac{t^2}{2}\bigl(Au^2+2Buv+Cv^2\bigr) $$となる.$\dfrac{t^2}{2}$ は $t\ne0$ である限り常に正なので,$\Delta f$ の符号は,2次形式(quadratic form)$Au^2+2Buv+Cv^2$ の符号だけで決まる.そこで,$v\ne0$ として両辺を $v^2$ で割り,$w=u/v$(方向を表すパラメータ)とおくと,$w$ の関数
$$ q(w) = Aw^2+2Bw+C $$の符号を調べればよいことになる.$q(w)$ は $w$ の2次式であり,その判別式は $(2B)^2-4AC=4(B^2-AC)=4D$ である.
(I) $D\lt0$ かつ $A>0$ のとき.判別式 $4D\lt0$ なので,$q(w)=0$ は実数解をもたない.$A>0$ より $q(w)$ は下に凸な放物線であり,$w$軸と交わらないのだから,すべての $w$ で $q(w)>0$ である(図6.7(I)).したがって,どの方向 $(u,v)$ に動いても $\Delta f>0$,すなわち $f(x_0+h,y_0+k)>f(x_0,y_0)$ となり,$(x_0,y_0)$ の近くでは $f(x_0,y_0)$ が最も小さい値——極小である.
(II) $D\lt0$ かつ $A\lt0$ のとき.同様に判別式 $4D\lt0$ で実数解がなく,今度は $A\lt0$ より $q(w)$ は上に凸な放物線だから,すべての $w$ で $q(w)\lt0$ である(図6.7(II)).したがってどの方向でも $\Delta f\lt0$ となり,$(x_0,y_0)$ で極大である.
(III) $D>0$ のとき.判別式 $4D>0$ なので,$q(w)=0$ は異なる2つの実数解をもち,$q(w)$ は途中で符号を変える(図6.7(III))——ある方向では $q(w)>0$($\Delta f>0$),別の方向では $q(w)\lt0$($\Delta f\lt0$)となる.つまり,$(x_0,y_0)$ のどんなに近くにも,$f$ の値がより大きくなる方向とより小さくなる方向の両方が存在し,極大でも極小でもない(6.1節の鞍点 $z=x^2-y^2$ が,まさにこのケースの具体例である——原点で $A=f_{xx}=2,\,B=f_{xy}=0,\,C=f_{yy}=-2$ より $D=0-2\times(-2)=4>0$ となることが確認できる).
(証明終わり)
例題6.10 極値の判定:$f(x,y)=3x^2-6xy+y^3+5$
$f(x,y)=3x^2-6xy+y^3+5$ の極値をすべて求めよ.
解答 まず勾配 $\nabla f=\bm0$ となる点(極値の候補)を求める.
$$ f_x = 6x-6y\ ,\qquad f_y = -6x+3y^2 $$$f_x=0$ より $x=y$.これを $f_y=0$ に代入すると $-6y+3y^2=0$,すなわち $3y(y-2)=0$ より $y=0$ または $y=2$.$x=y$ と合わせて,臨界点は $(x,y)=(0,0)$ と $(2,2)$ の2つである.
次に2階の偏導関数を求める.
$$ f_{xx}=6\ ,\qquad f_{xy}=-6\ ,\qquad f_{yy}=6y $$点 $(0,0)$ のとき.$A=f_{xx}=6$,$B=f_{xy}=-6$,$C=f_{yy}(0,0)=6\times0=0$ より,
$$ D = B^2-AC = (-6)^2-6\times0 = 36 > 0 $$定理6.3(III)より,$D>0$ なので点 $(0,0)$ では極値をもたない(鞍点).
点 $(2,2)$ のとき.$A=6$,$B=-6$,$C=f_{yy}(2,2)=6\times2=12$ より,
$$ D = (-6)^2-6\times12 = 36-72 = -36 \lt 0 $$$D\lt0$ かつ $A=6>0$ なので,定理6.3(I)より点 $(2,2)$ で極小である.極小値は,
$$ f(2,2) = 3\times2^2-6\times2\times2+2^3+5 = 12-24+8+5 = 1 $$したがって,$f(x,y)=3x^2-6xy+y^3+5$ は点 $(2,2)$ で極小値 $1$ をとり,点 $(0,0)$ では極値をもたない(sympyによる検算済み:臨界点,$D$ の値,極小値のいずれも一致).
6.7 ラグランジュの未定乗数法
6.6節までの極値の議論は,$(x,y)$ が平面全体を自由に動ける場合(自由極値問題)だった.しかし応用上は,「$x+y=1$ という条件を満たしながら,$x^2+y^2$ を最小にしたい」のように,変数がある条件式(制約,constraint)を満たしながら動く場合の極値——条件付き極値問題——がしばしば現れる.本節では,この種の問題を解く強力な道具,ラグランジュの未定乗数法(Lagrange multiplier method,フランスの数学者ジョゼフ=ルイ・ラグランジュ Joseph-Louis Lagrange に由来)を学ぶ.
イメージ:等高線と制約曲線が接するところ
$f(x,y)=x^2+y^2$ の等高線($f=$ 一定の曲線)は,原点を中心とする円である.制約 $g(x,y)=x+y-1=0$(直線)を満たしながら,この円の半径をできるだけ小さくしたい,という問題を考えよう.半径が小さすぎると,円は直線にまったく届かない.半径を少しずつ大きくしていくと,やがて円がちょうど直線に接する瞬間が来て,それ以上半径を大きくすると円は直線と2点で交わるようになる.制約付きの最小値を与える点は,ちょうど円と直線が接する点である——そして,2つの曲線が接するとは,その点で両方の曲線の接線の向きが一致する,言い換えれば,両方の勾配ベクトル $\nabla f,\nabla g$ が同じ方向(平行)を向く,ということにほかならない.
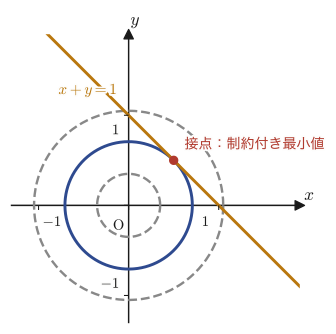
この「勾配が平行」という条件を式で書くと,$\nabla f=\lambda\nabla g$($\lambda$ はある実数——2つのベクトルが平行であることを表すための比例定数)となる.この $\lambda$ をラグランジュ乗数(Lagrange multiplier)と呼ぶ.
定理6.4 ラグランジュの未定乗数法
$f(x,y)$,$g(x,y)$ がともに連続な偏導関数をもつとする.条件 $g(x,y)=0$ のもとで,関数 $z=f(x,y)$ が点 $(a,b)$ で極値をもつならば,ある実数 $\lambda$ が存在して,
$$ \begin{cases} \pdiff{f}{x}(a,b)-\lambda\pdiff{g}{x}(a,b) = 0 \\[2mm] \pdiff{f}{y}(a,b)-\lambda\pdiff{g}{y}(a,b) = 0 \end{cases} \qquad\text{かつ}\qquad g(a,b)=0 $$が成り立つ.
実用上は,$f,g,\lambda$ を使ってラグランジュ関数 $L(x,y,\lambda)=f(x,y)-\lambda g(x,y)$ を作り,$L$ を $x,y,\lambda$ の3変数について自由に偏微分して $L_x=L_y=L_\lambda=0$ という3本の連立方程式を解く,という形で使うことが多い($L_\lambda=-g(x,y)=0$ が制約条件そのものを与えることに注意すると,定理6.4の3条件とちょうど一致する).未知数が $x,y$ の2個から $x,y,\lambda$ の3個に増える代わりに,制約を気にせず自由に偏微分できるようになる,というのがこの方法の巧妙なところである.
例題6.11 ラグランジュの未定乗数法:$x+y=1$ のもとでの $x^2+y^2$ の最小値
条件 $x+y=1$ のもとで,$f(x,y)=x^2+y^2$ の最小値を求めよ.
解答 $g(x,y)=x+y-1$ とおく.$f_x=2x,\,f_y=2y$,$g_x=1,\,g_y=1$ なので,定理6.4の連立方程式は,
$$ 2x-\lambda=0\ ,\qquad 2y-\lambda=0\ ,\qquad x+y=1 $$となる.最初の2式より $2x=\lambda=2y$,すなわち $x=y$ を得る.これを制約 $x+y=1$ に代入すると $2x=1$,すなわち
$$ x=y=\frac12 $$を得る(このとき $\lambda=2x=1$).したがって,最小値の候補は $\left(\dfrac12,\dfrac12\right)$ における
$$ f\left(\frac12,\frac12\right) = \left(\frac12\right)^2+\left(\frac12\right)^2 = \frac14+\frac14 = \frac12 $$である.この値がたしかに最小値であることは,図6.8で見たように,原点を中心とする円が直線 $x+y=1$ に初めて触れる(それより小さい半径では届かない)のがこの点だから,という幾何学的な理由からも確認できる(あるいは,$y=1-x$ を $f$ に代入した1変数関数 $h(x)=x^2+(1-x)^2=2x^2-2x+1$ が,$x=\frac12$ で最小値 $\frac12$ をとることを,第4章の方法で直接確かめてもよい).したがって,条件 $x+y=1$ のもとでの $x^2+y^2$ の最小値は $\dfrac12$ である(sympyによる検算済み).
6.8 まとめと演習
6.8.1 まとめ
- 2変数関数 $z=f(x,y)$ は空間内の曲面を表す.その極限 $\displaystyle\lim_{(x,y)\to(a,b)}f(x,y)$ は,直線 $y=mx$ や極座標に沿って調べられるが,すべての直線に沿った極限が一致しても,真の極限が存在するとは限らない(例題6.3)——放物線など,直線以外の道筋も確かめる必要がある.
- 偏微分 $\pdiff{f}{x},\pdiff{f}{y}$ は,「他の変数を定数とみなして1変数として微分する」だけで計算できる.線形性・積の法則・商の法則は1変数のときとまったく同じ形で成り立つ.
- シュワルツの定理:$f_{xy},f_{yx}$ がともに連続なら $f_{xy}=f_{yx}$(偏微分の順序は交換できる).
- 全微分可能性は,偏微分可能性より強い条件——$x$軸・$y$軸方向だけでなく,あらゆる方向へなめらかに変化し,1枚の接平面で近似できることを要求する.偏微分可能だが全微分不可能な例(例題6.6)があることに注意.
- 合成関数の偏微分公式(連鎖律):$z=f(x,y)$,$x=x(u,v)$,$y=y(u,v)$ のとき $\pdiff{z}{u}=\pdiff{f}{x}\pdiff{x}{u}+\pdiff{f}{y}\pdiff{y}{u}$($v$ についても同様).極座標変換 $x=r\cos\theta,y=r\sin\theta$ はこの典型的な応用であり,ラプラシアンの極座標表示
- を導いた(公式6.6).円や球の対称性をもつ問題で威力を発揮する.
- 2変数のテイラーの定理は,1変数の場合を媒介変数 $x=a+ht,y=b+kt$ で1変数化して適用することで導かれ,
- という形になる(定理6.2).
- 極値の判定条件:$\nabla f(x_0,y_0)=\bm0$ のとき,$D=f_{xy}^2-f_{xx}f_{yy}$ とおくと,$D\lt0,A>0$ で極小,$D\lt0,A\lt0$ で極大,$D>0$ で極値なし(鞍点).$D=0$ は判定不能.この条件は,2次形式 $Au^2+2Buv+Cv^2$ の符号解析(判別式)から導かれる(定理6.3).
- ラグランジュの未定乗数法:条件 $g(x,y)=0$ のもとで $f(x,y)$ が極値をもつなら,$\nabla f=\lambda\nabla g$ かつ $g=0$(定理6.4)——等高線と制約曲線が接する,という幾何学的な意味をもつ.
6.8.2 演習問題
演習6.1 偏微分の計算
$f(x,y)=e^{xy}$ の $\pdiff{f}{x}$,$\pdiff{f}{y}$ を求めよ.
ヒント:$y$(あるいは $x$)を定数とみて,合成関数の微分公式 $(e^u)'=e^u\cdot u'$ を使う.
演習6.2 極限が存在しないことの証明
$\displaystyle\lim_{(x,y)\to(0,0)}\frac{x^2y}{x^4+y^2}$ が存在しないことを示せ.
ヒント:まず直線 $y=mx$ に沿った極限をすべて求めよ(例題6.3と同じ形の落とし穴がある).すべて同じ値になったら,今度は放物線 $y=x^2$ に沿って調べてみよ.
演習6.3 全微分
$z=xy$ の全微分 $\dd z$ を求めよ.
ヒント:定義6.3の1次の部分 $\dd z=\pdiff{z}{x}\dd x+\pdiff{z}{y}\dd y$ に,$z=xy$ の偏微分を代入するだけでよい.
演習6.4 極値の判定($D=0$ の場合に注意)
$f(x,y)=x^3-3xy^2$ の極値を,定理6.3の判別式 $D$ を使って判定せよ.
ヒント:まず $\nabla f=\bm0$ となる点を求めよ.臨界点で $D$ を計算すると,本文の注意($D=0$ のときは判定不能)で触れたケースにちょうど出会う.その場合は,判別式に頼らず,$y=0$(あるいは他の適当な直線)に沿って $f$ の値がどう変化するかを直接調べてみよ.
演習6.5 連鎖律の応用:極座標での $\pdiff{z}{\theta}$
$z=f(x,y)$,$x=r\cos\theta$,$y=r\sin\theta$ のとき,連鎖律を使って $\pdiff{z}{\theta}$ を $f_x,f_y,r,\theta$ で表せ.
ヒント:6.5節で導いた $f_\theta$ の式(公式6.5の証明の直前)がそのまま答えになる——$\pdiff{x}{\theta}$,$\pdiff{y}{\theta}$ をもう一度確認しながら,自分の手で連鎖律を書き下してみよ.
演習6.6 ラグランジュの未定乗数法
条件 $g(x,y)=x^2+y^2-1=0$(単位円)のもとで,$f(x,y)=xy$ の極値をラグランジュの未定乗数法で求めよ.
ヒント:$\nabla f=\lambda\nabla g$ より $y=2\lambda x$,$x=2\lambda y$ という連立方程式が得られる.2式を辺々掛け合わせる(あるいは一方をもう一方に代入する)と,$\lambda=\pm\frac12$ の場合分けにたどり着く.それぞれの場合に制約 $x^2+y^2=1$ を使って $x,y$ を具体的に求めよ.
6.8.3 参考文献
- 望月泰英『数学ノート 微分積分学』(手書き講義ノート).本章の底本.
- 杉浦光夫『解析入門I』東京大学出版会,1980年.
- 杉浦光夫『解析入門II』東京大学出版会,1985年.
- 小平邦彦『解析入門I』岩波書店,2003年.