第1章極限の厳密な定義と微分の導入
高校数学では,「$n$ を限りなく大きくすると,$a_n$ は限りなく $\alpha$ に近づく」というように,極限を感覚で扱ってきた.この「限りなく近づく」という言い回しは直感的には分かりやすいが,よく考えると曖昧である.「限りなく近い」とはどれくらい近いことなのか.どんな数列でも,どんな近さの基準を持ってきても,本当にその基準を満たすところまで近づくと言い切れるのか.高校の範囲では,この問いに答える道具がなかった.
本章では,この曖昧さを取り除くために,大学数学で最初に習う論法——$\varepsilon$-$N$論法(イプシロン・エヌ論法)と$\varepsilon$-$\delta$論法(イプシロン・デルタ論法)——を学ぶ.これは「近さの基準」を正の数 $\varepsilon$(イプシロン)として先に固定し,「その基準を満たすために十分先まで進む」ことを自然数 $N$ や正の数 $\delta$(デルタ)の存在として保証する,という発想の転換である.最初は記号だらけで面食らうかもしれないが,これこそが数列の極限・関数の極限の唯一の厳密な定義であり,これ以降のすべての章(連続性,平均値の定理,級数の収束,微分方程式の解の存在,…)はこの定義の上に築かれる.後半では話題を変え,高校でも習った「微分」を,同じ極限の言葉を使って「平均変化率の極限」として捉え直し,導関数の定義式にたどり着く.その過程で,自然対数の底(ネイピア数)$e$ が,なぜ $\displaystyle\lim_{x\to0}(1+x)^{1/x}$ という一見奇妙な式で定義されるのかという謎も解ける.
- 数列の収束の厳密な定義($\varepsilon$-$N$論法):$\forall\varepsilon\gt0,\ \exists N\in\N,\ \text{s.t.}\ n\ge N\Rightarrow|a_n-\alpha|\lt\varepsilon$
- 関数の極限の厳密な定義($\varepsilon$-$\delta$論法):$x\to\infty,\ x\to-\infty,\ x\to a$ の3通り
- $\varepsilon$-$N$論法を使いこなす:チェザロ平均型の定理,ダランベールの判定法,はさみうちの原理を自分の手で証明する
- 平均変化率 $\dfrac{\Delta y}{\Delta x}$ から,その極限としての微分係数・導関数へ
- ネイピア数 $e=\displaystyle\lim_{x\to0}(1+x)^{1/x}$ が定義される理由と,$\displaystyle\lim_{x\to0}\frac{e^x-1}{x}=1$ という基本極限
- 導関数の定義式 $f'(x)=\displaystyle\lim_{h\to0}\frac{f(x+h)-f(x)}{h}$
もとにしたノート:望月泰英『数学ノート 微分積分学』 pp. 1–10.
1.1 数列の収束を論理式で書く:$\varepsilon$-$N$論法
高校数学で「数列 $\{a_n\}$ が $\alpha$ に収束する」と言うとき,念頭にあるのはおそらく次のようなイメージだろう.「$n$ を $1,2,3,\dots$ と大きくしていくと,$a_n$ はだんだん $\alpha$ に近づいていき,$n$ が十分大きくなれば,$a_n$ と $\alpha$ の差はいくらでも小さくなる.」このイメージ自体は正しい.問題は,「いくらでも小さく」「十分大きく」という言葉が,数式ではなく感覚に頼っている点である.これでは,ある数列が本当に収束するのかどうかを,誰もが同じ結論に達するように証明することができない.
そこで発想を変える.「近さの基準」をこちらが先に決めてしまうのである.どんなに厳しい基準(=どんなに小さい正の数)を持ってこられても,それに応じて「そこから先はその基準を満たす」という番号を用意できる——これが数列の収束の正体だ,と考える.この「基準」を表す正の数を慣習的に $\varepsilon$(イプシロン,ギリシャ文字で英語の $e$ に対応する)と書き,「そこから先」を保証する自然数を $N$ と書く.
抽象的な記号の話に入る前に,まず具体的な数列で確かめておこう.数列 $a_n=\dfrac1n$($n=1,2,3,\dots$)は,直感的には $0$ に収束していきそうである.実際に,「近さの基準」$\varepsilon$ をいくつか具体的な値に決めて,それに応じた $N$ を実際に探してみる.
| $\varepsilon$ | $\dfrac1n\lt\varepsilon$ となる条件 | とれる $N$ の一例 |
|---|---|---|
| $0.1$ | $n\gt10$ | $N=11$ |
| $0.01$ | $n\gt100$ | $N=101$ |
| $0.001$ | $n\gt1000$ | $N=1001$ |
この表から分かるように,「近さの基準」$\varepsilon$ を $10$ 分の $1$ に厳しくするたびに,必要な $N$ はおよそ $10$ 倍に大きくなっていく.しかし,$\varepsilon$ をどれだけ小さくしても,それに応じた(有限な)$N$ が必ず見つかる——この「どんな $\varepsilon$ に対しても対応する $N$ が存在する」という事実を,特定の数列・特定の数値ではなく,任意の数列・任意の $\varepsilon$ について成り立つべき性質として定式化したものが,次の定義1.1である.
定義1.1 数列の収束($\varepsilon$-$N$論法)
数列 $\{a_n\}$ と実数 $\alpha$ について,
\begin{equation} \forall\varepsilon\gt0,\ \exists N\in\N\ \text{s.t.}\ n\ge N \Rightarrow |a_n-\alpha|\lt\varepsilon \label{eq:1-epsilon-N} \end{equation}が成り立つとき,$\{a_n\}$ は $\alpha$ に収束する(converge)といい,$\displaystyle\lim_{n\to\infty}a_n=\alpha$ と書く.
この定義に出てくる3つの記号を,初めて見る人のために説明しておく.
- $\forall$(すべての,for all):「すべての」「任意の」と読む.「$\forall\varepsilon\gt0$」は「(正の数であるという条件を満たす)すべての $\varepsilon$ について」という意味であり,$\varepsilon$ の側は何を選ばれても文句を言えないことを表す.
- $\exists$(存在する,there exists):「〜が存在する」と読む.「$\exists N\in\N$」は「(自然数の中に)ある $N$ が存在して」という意味であり,$N$ の側は$\varepsilon$ の値を見てから,都合よく選んでよいことを表す.
- $\text{s.t.}$(such that,〜のような):「〜を満たすような」と読む.直前に置かれた存在記号 $\exists N$ の性質を,後ろの条件式で指定する働きをする.
大切なのは記号が並ぶ順序である.式 \eqref{eq:1-epsilon-N} は「$\forall\varepsilon$」が先,「$\exists N$」が後ろに書かれている.これは,まず相手(あるいは自分自身)が $\varepsilon$ を勝手に決め,その後で,決められた $\varepsilon$ に応じて $N$ を選んでよい,という順序を意味する.一般に $N$ の値は $\varepsilon$ の値に依存してよい(というより,ほとんどの場合依存する).たとえば $\varepsilon$ を $1/10$ から $1/1000$ に厳しくすれば,普通は $N$ ももっと大きく取り直す必要がある.
注意:順序を逆にしてはいけない
大学に入りたての人がよく犯す誤りは,この順序を逆にして「まず $N$ を決めておいて,その後から $\varepsilon$ をそれに合わせる」というふうに読んでしまうことである.しかし定義1.1はあくまで「どんな $\varepsilon$(どれだけ厳しい基準)が先に与えられても,それに対応して(後出しで)$N$ を用意できる」という主張であって,逆に「先に $N$ を1つ決めておいて,それに都合のよい $\varepsilon$ だけを考える」というものではない.$\forall$ と $\exists$ の順序を交換すると,まったく違う(そしてほとんど無意味な)主張になってしまうことに注意しよう.
イメージ:εを絞るほどNは大きくなる
定義1.1の意味を直感で捉えるなら,こうなる.正の数 $\varepsilon$ を,たとえば $0.1$ から $0.01$,$0.001$,…とどんどん $0$ に近づけていく(=要求する精度をどんどん厳しくする).すると,それに応じて必要な $N$ の値は,一般にどんどん大きくなっていく.しかし $\varepsilon$ をどれだけ小さくしても,それに対応する有限な $N$ が必ず見つかる——これが $\lim_{n\to\infty}a_n=\alpha$ ということの中身である.$\varepsilon$ を厳しくした先に「もうこれ以上は $N$ が見つからない」という壁が来ないことを保証しているのが,収束の定義なのである.なお,$\varepsilon$ 自体はイメージとして「途方もなく小さいが,$0$ ではない数」(たとえば $\varepsilon=0.00000\cdots0001$)を思い浮かべておくとよい.ただし $\varepsilon$ はあくまで正の実数であり,$0$ そのものではないことに注意する.
例題1.1 $\varepsilon$-$N$論法で $\displaystyle\lim_{n\to\infty}\frac{2n+1}{n+1}=2$ を示す
数列 $a_n=\dfrac{2n+1}{n+1}$($n=1,2,3,\dots$)について,$\displaystyle\lim_{n\to\infty}a_n=2$ を $\varepsilon$-$N$論法を用いて示せ.
解答 定義1.1に従い,$\forall\varepsilon\gt0$ に対して,$n\ge N\Rightarrow|a_n-2|\lt\varepsilon$ となるような自然数 $N$ が存在することを示せばよい.まず $|a_n-2|$ を計算する.
$$ a_n-2=\frac{2n+1}{n+1}-2=\frac{2n+1-2(n+1)}{n+1}=\frac{2n+1-2n-2}{n+1}=\frac{-1}{n+1} $$(通分してから分子を展開し,$2n$ の項どうし,定数項どうしをそれぞれ引き算した.)よって
$$ |a_n-2|=\left|\frac{-1}{n+1}\right|=\frac{1}{n+1} $$である($n\ge1$ なら $n+1\gt0$ なので絶対値ははずせる).したがって,$|a_n-2|\lt\varepsilon$ は
$$ \frac{1}{n+1}\lt\varepsilon \iff n+1\gt\frac{1}{\varepsilon} \iff n\gt\frac{1}{\varepsilon}-1 $$と同値である(両辺とも正なので,不等式の両辺の逆数を取ると大小が反転することを使った).よって,自然数 $N$ を
$$ N\gt\frac{1}{\varepsilon}-1 $$を満たすように(たとえば $N=\left\lceil\dfrac{1}{\varepsilon}\right\rceil$ のように)とれば,$n\ge N$ のとき $n\gt\dfrac1\varepsilon-1$ が成り立ち,したがって $|a_n-2|\lt\varepsilon$ となる.以上より,
$$ \forall\varepsilon\gt0,\ \exists N\in\N\ \text{s.t.}\ n\ge N\Rightarrow|a_n-2|\lt\varepsilon $$が示されたので,$\displaystyle\lim_{n\to\infty}\frac{2n+1}{n+1}=2$ である.(実際,$\varepsilon=0.1,0.01,0.001$ に対して $N=10,100,1000$ から先で不等式が成り立つことを数値的に確認した.)
1.2 関数の極限を論理式で書く:$\varepsilon$-$\delta$論法
前節では,数列(自然数 $n$ を変数とする関数だと思ってよい)の極限を厳密に定義した.同じ発想を,実数 $x$ を変数とする一般の関数 $f(x)$ の極限にも適用できる.数列のときは「$n$ が十分先まで進めば」という条件を自然数 $N$ で表した.関数のときは,$x$ が「限りなく近づく先」がどこかによって,条件の書き方が微妙に変わる.ノートでは3通りの場合分けをしているので,順番に見ていこう.いずれも,考え方は $\varepsilon$-$N$論法とまったく同じで,$N$ の役割を正の数 $\delta$(デルタ)が引き継ぐ.
ここでも,抽象的な記号に入る前に,具体的な数値で確かめておこう.$f(x)=3x-1$ とし,$x\to2$ のときの極限を考える.$f(2)=5$ だから,$\displaystyle\lim_{x\to2}f(x)=5$ となりそうである.$|f(x)-5|=|(3x-1)-5|=|3x-6|=3|x-2|$ という単純な比例関係になるので,「行き先での精度」$\varepsilon$ を決めれば,「出発点での近さ」$\delta$ を $\varepsilon$ に応じて具体的に決めることができる.
| $\varepsilon$ | $3|x-2|\lt\varepsilon$ となる条件 | とれる $\delta$ の一例 |
|---|---|---|
| $0.3$ | $|x-2|\lt0.1$ | $\delta=0.1$ |
| $0.03$ | $|x-2|\lt0.01$ | $\delta=0.01$ |
| $0.003$ | $|x-2|\lt0.001$ | $\delta=0.001$ |
ここでも,$\varepsilon$ を $10$ 分の $1$ に厳しくするたびに,必要な $\delta$ もおよそ $10$ 分の $1$ に小さくなっている(この例では $\delta=\varepsilon/3$ という単純な比例関係になる).この「どんな $\varepsilon$ に対しても対応する $\delta$ が存在する」という事実を,特定の関数・特定の数値ではなく,一般の関数 $f(x)$ と実数 $a$ について成り立つべき性質として定式化したものが,次の定義1.2である.
定義1.2 関数の極限($\varepsilon$-$\delta$論法)
(I)$x\to\infty$ のとき:
\begin{equation} \forall\varepsilon\gt0,\ \exists\delta\gt0\ \text{s.t.}\ x\gt\delta \Rightarrow |f(x)-P|\lt\varepsilon \label{eq:1-eps-delta-pinf} \end{equation}が成り立つとき,$\displaystyle\lim_{x\to\infty}f(x)=P$ であるという.言い換えれば,どんなに小さい正の数 $\varepsilon$ を先に与えられても,「$x$ がこの正の数 $\delta$ より大きければ,$|f(x)-P|\lt\varepsilon$ となる」ような $\delta$ が存在する,ということである.
(II)$x\to-\infty$ のとき:
\begin{equation} \forall\varepsilon\gt0,\ \exists\delta\lt0\ \text{s.t.}\ x\lt\delta \Rightarrow |f(x)-P|\lt\varepsilon \label{eq:1-eps-delta-ninf} \end{equation}が成り立つとき,$\displaystyle\lim_{x\to-\infty}f(x)=P$ であるという.(I)との違いは,$\delta$ が負の数であり,「$x\lt\delta$」($x$ が $\delta$ より小さい,すなわちより負に大きい)という条件になっている点だけである.
(III)$x\to a$($a$ は実数)のとき:
\begin{equation} \forall\varepsilon\gt0,\ \exists\delta\gt0\ \text{s.t.}\ 0\lt|x-a|\lt\delta \Rightarrow |f(x)-P|\lt\varepsilon \label{eq:1-eps-delta-a} \end{equation}が成り立つとき,$\displaystyle\lim_{x\to a}f(x)=P$ であるという.
(III)の条件式 $0\lt|x-a|\lt\delta$ の意味を分解しておこう.$|x-a|\lt\delta$ は「$x$ は $a$ から距離 $\delta$ 未満のところにある」という意味($a-\delta\lt x\lt a+\delta$ と同じ).そこにさらに $0\lt|x-a|$,すなわち $x\neq a$ という条件が付いている.これは,関数の極限は $x=a$ そのものでの値 $f(a)$ を問題にしていない($f$ が $a$ で定義されていなくても極限は考えられる)ことを表す.極限が見ているのは,あくまで $a$ の近く(ただし $a$ 自身は除く)での $f(x)$ のふるまいである.
イメージ:δ近傍を絞ると,行き先もε近傍に収まる
(III)を図で考えると分かりやすい.$x$ 軸上に $a$ を中心とする幅 $2\delta$ の区間($\delta$近傍)を取る.この区間の中(ただし $a$ 自身を除く)にある $x$ を関数 $f$ で送った先 $f(x)$ が,必ず $y$ 軸上の $P$ を中心とする幅 $2\varepsilon$ の区間($\varepsilon$近傍)に収まっている——これが $\lim_{x\to a}f(x)=P$ の意味である.そして,$\varepsilon$(行き先での精度要求)をどれだけ厳しくしても,それに応じて $\delta$(出発点でのそれに見合う近さ)をうまく選べる,ということを主張しているのが定義1.2である.$\varepsilon$-$N$論法の $N$ が「$\varepsilon$ に応じて選べる番号」だったのに対し,$\varepsilon$-$\delta$論法の $\delta$ は「$\varepsilon$ に応じて選べる幅」であり,役割はまったく同じである.
例題1.2 $\varepsilon$-$\delta$論法(III)の形で $\displaystyle\lim_{x\to2}x^2=4$ を示す
$f(x)=x^2$ について,$\displaystyle\lim_{x\to2}f(x)=4$ を,定義1.2(III)の $\varepsilon$-$\delta$論法を用いて示せ.
解答 $\forall\varepsilon\gt0$ に対して,$0\lt|x-2|\lt\delta\Rightarrow|x^2-4|\lt\varepsilon$ となる $\delta\gt0$ が存在することを示す.まず $|x^2-4|$ を因数分解する.
$$ |x^2-4|=|(x-2)(x+2)|=|x-2|\cdot|x+2| $$($x^2-4=(x-2)(x+2)$ という高校既習の因数分解を使い,積の絶対値は絶対値の積に等しいことを使った.)ここで,$|x-2|$ はこちらが $\delta$以下に抑える量なので,もしあらかじめ $\delta\le1$ に制限しておくと,$|x-2|\lt\delta\le1$ より $1\lt x\lt3$,したがって
$$ |x+2|\lt3+2=5 $$と評価できる($x\lt3$ の範囲で $|x+2|=x+2$ は最大でも $5$ 未満).このとき
$$ |x^2-4|=|x-2|\cdot|x+2|\lt\delta\cdot5=5\delta $$となるから,$5\delta\le\varepsilon$ となるように,すなわち $\delta\le\varepsilon/5$ となるように $\delta$ を選べば,$|x^2-4|\lt\varepsilon$ が保証される.以上の2つの制約($\delta\le1$ と $\delta\le\varepsilon/5$)を両方満たすように,
$$ \delta=\min\left(1,\ \frac{\varepsilon}{5}\right) $$ととる($\min$ は2つの数のうち小さい方を選ぶ操作).この $\delta$ に対して,$0\lt|x-2|\lt\delta$ ならば,上の評価がそのまま使えて $|x^2-4|\lt5\delta\le\varepsilon$ となる.よって
$$ \forall\varepsilon\gt0,\ \exists\delta=\min(1,\varepsilon/5)\gt0\ \text{s.t.}\ 0\lt|x-2|\lt\delta\Rightarrow|x^2-4|\lt\varepsilon $$が成り立ち,$\displaystyle\lim_{x\to2}x^2=4$ が示された.($\varepsilon=0.5,0.1,0.01$ に対しこの $\delta$ が実際に不等式を満たすことを数値的に確認した.)
1.3 $\varepsilon$-$N$論法を使いこなす
定義を覚えただけでは道具は使えるようにならない.本節では,$\varepsilon$-$N$論法を実際に使って,具体的な数列の収束を証明する例と,高校で名前だけ知っている(あるいは初めて聞く)2つの重要な定理——ダランベールの判定法(d'Alembert's ratio test,フランスの数学者ジャン・ル・ロン・ダランベールに由来)とはさみうちの原理(squeeze theorem)——を,$\varepsilon$-$N$論法で正面から証明する.これらは高校では「そういうものだ」として使うだけだったが,論法の力を借りれば,なぜそれが正しいのかを完全に説明できる.
例1.1 $\displaystyle a_n=\frac{n^2-1}{n^2+1}\ \to\ 1$ の証明
数列 $a_n=\dfrac{n^2-1}{n^2+1}$($n=1,2,3,\dots$)について,$\displaystyle\lim_{n\to\infty}a_n=1$ を $\varepsilon$-$N$論法を用いて示せ.
解答 まず $a_n$ を,分子に分母 $n^2+1$ を作る形に書き換える.
$$ a_n=\frac{n^2-1}{n^2+1}=\frac{(n^2+1)-2}{n^2+1}=1-\frac{2}{n^2+1} $$(分子の $n^2-1$ を $(n^2+1)-2$ と書き直した.これは $-1=1-2$ を使っただけである.)これを使うと,
$$ |a_n-1|=\left|1-\frac{2}{n^2+1}-1\right|=\left|-\frac{2}{n^2+1}\right|=\frac{2}{n^2+1} $$となる($n^2+1\gt0$ より絶対値ははずせる).$|a_n-1|\lt\varepsilon$ を解くと,
$$ \frac{2}{n^2+1}\lt\varepsilon \iff n^2+1\gt\frac{2}{\varepsilon} \iff n^2\gt\frac{2}{\varepsilon}-1 $$ここで,もし $\varepsilon\ge2$ ならば右辺は $0$ 以下になるので,この不等式はすべての自然数 $n$ について自動的に成り立つ($N=1$ でよい).$0\lt\varepsilon\lt2$ のときは右辺が正なので,両辺の正の平方根を取って
$$ n\gt\sqrt{\frac{2}{\varepsilon}-1}\qquad(0\lt\varepsilon\lt2) $$を得る.よって,自然数 $N$ を $N\gt\sqrt{2/\varepsilon-1}$($0\lt\varepsilon\lt2$ のとき)または $N=1$($\varepsilon\ge2$ のとき)となるようにとれば,$n\gt N$ のとき $|a_n-1|\lt\varepsilon$ となる.以上より
$$ \forall\varepsilon\gt0,\ \exists N\in\N\ \text{s.t.}\ n\gt N\Rightarrow|a_n-1|\lt\varepsilon $$が示されたので,$\displaystyle\lim_{n\to\infty}\frac{n^2-1}{n^2+1}=1$ である.($\varepsilon=1.9,0.5,0.01$ に対して,この $N$ から先で不等式が成り立つことを数値的に確認した.)
次に,一般の数列に対する定理を証明する.ここで初めて,具体的な数列 $a_n$ ではなく,「$\lim a_n=0$ を満たす任意の数列」について成り立つ性質を扱う.
定理1.1 (チェザロ平均型の定理)
数列 $\{a_n\}$ について,$\displaystyle\lim_{n\to\infty}a_n=0$ ならば,$\displaystyle\lim_{n\to\infty}\frac{1}{n}\sum_{k=1}^{n}a_k=0$ である.
なぜ大切か:高校の極限では証明できない
高校で扱う極限は「感覚」に頼っていたため,このような「$a_n$ が $0$ に近づくなら,その平均(チェザロ平均)も $0$ に近づく」という主張を,一般の数列に対して証明することはできなかった.$\varepsilon$-$N$論法を使えば,どんな数列 $a_n$ についても——$a_n$ が具体的にどんな式で与えられているかによらず——この事実を一発で証明できる.これが論法の威力である.
証明
目標は,$\forall\varepsilon_2\gt0,\ \exists N\in\N\ \text{s.t.}\ n\gt N\Rightarrow\left|\dfrac1n\displaystyle\sum_{k=1}^na_k\right|\lt\varepsilon_2$ を示すことである.$\varepsilon_2\gt0$ を任意に与える.
仮定より $\displaystyle\lim_{n\to\infty}a_n=0$ であるから,正の数 $\varepsilon_1:=\varepsilon_2/2$ に対しても定義1.1が使えて,
$$ \exists N_1\in\N\ \text{s.t.}\ k\gt N_1\Rightarrow|a_k|\lt\varepsilon_1 $$となる $N_1$ が存在する.ここで,$N_1$ 番目までの項の絶対値の和を
$$ M:=\sum_{k=1}^{N_1}|a_k| $$とおく.
なぜMは有限の実数か
$M=\displaystyle\sum_{k=1}^{N_1}|a_k|$ は,有限個($N_1$ 個)の実数の和である.有限個の実数をどれだけ足し合わせても,その結果は必ず有限の実数値になる(無限個の和なら発散する心配があるが,ここでは項数が $N_1$ という決まった自然数で止まっている).よって $M\in\R$,$M\ge0$ が保証される.
さて,$n\gt N_1$ を満たす任意の $n$ に対して,和を最初の $N_1$ 項とそれ以降に分割する.
$$ \left|\frac1n\sum_{k=1}^na_k\right|=\left|\frac1n\sum_{k=1}^{N_1}a_k+\frac1n\sum_{k=N_1+1}^{n}a_k\right| \le\frac1n\left|\sum_{k=1}^{N_1}a_k\right|+\frac1n\sum_{k=N_1+1}^{n}|a_k| $$(1つ目の等号は和を2つに分けただけ,不等号は三角不等式 $|X+Y|\le|X|+|Y|$ と,$\left|\sum|a_k|\right|=\sum|a_k|$ を使った.)右辺第1項は,$\left|\sum_{k=1}^{N_1}a_k\right|\le\sum_{k=1}^{N_1}|a_k|=M$ より $M/n$ 以下である.右辺第2項は,和の中の各項が $k\gt N_1$ を満たすので $|a_k|\lt\varepsilon_1$ が使え,$n-N_1$ 個の項の和だから
$$ \frac1n\sum_{k=N_1+1}^{n}|a_k|\lt\frac1n\cdot(n-N_1)\varepsilon_1=\left(1-\frac{N_1}{n}\right)\varepsilon_1\lt\varepsilon_1 $$($0\lt1-N_1/n\lt1$ だから)となる.合わせると,$n\gt N_1$ のとき
$$ \left|\frac1n\sum_{k=1}^na_k\right|\lt\frac{M}{n}+\varepsilon_1 $$を得る.ここで $M$ は $n$ によらない固定された有限の値なので,$M/n\to0$($n\to\infty$)である.すなわち,$\varepsilon_1$ に対して
$$ \exists N_2\in\N\ \text{s.t.}\ n\gt N_2\Rightarrow\frac{M}{n}\lt\varepsilon_1 $$となる $N_2$ が存在する.そこで $N:=\max(N_1,N_2)$($N_1,N_2$ の大きい方)とおくと,$n\gt N$ のとき $n\gt N_1$ かつ $n\gt N_2$ が同時に成り立つので,上の2つの評価を合わせて
$$ \left|\frac1n\sum_{k=1}^na_k\right|\lt\frac{M}{n}+\varepsilon_1\lt\varepsilon_1+\varepsilon_1=2\varepsilon_1=\varepsilon_2 $$が成り立つ.以上より,$\forall\varepsilon_2\gt0,\ \exists N\in\N\ \text{s.t.}\ n\gt N\Rightarrow\left|\dfrac1n\sum_{k=1}^na_k\right|\lt\varepsilon_2$ が示されたので,$\displaystyle\lim_{n\to\infty}\frac1n\sum_{k=1}^na_k=0$ である.
(証明終わり)
次に,正項級数(すべての項が正である級数)の収束・発散を判定する,ダランベールの判定法を証明する.「級数」(series)とは数列の総和 $\sum_{n=1}^\infty a_n$ のことで,その「収束」とは部分和 $S_n=\sum_{k=1}^na_k$ が作る数列 $\{S_n\}$ が(定義1.1の意味で)ある実数に収束することをいう.
定理1.2 ダランベールの判定法
正項級数 $\displaystyle\sum_{n=1}^{\infty}a_n$(すべての $n$ で $a_n\gt0$)について,$\displaystyle\lim_{n\to\infty}\frac{a_{n+1}}{a_n}=r$ とする.
(i)$0\le r\lt1$ ならば,$\displaystyle\sum_{n=1}^{\infty}a_n$ は収束する.
(ii)$r\gt1$ ならば,$\displaystyle\sum_{n=1}^{\infty}a_n$ は発散する.($r=1$ のときは,この判定法だけでは収束・発散のどちらとも決まらない.)
証明
(i) $0\le r\lt1$ の場合.正の数 $\varepsilon$ を,$r+\varepsilon\lt1$ となるように(すなわち $0\lt\varepsilon\lt1-r$ の範囲で)1つ選んで固定する.仮定 $\lim a_{n+1}/a_n=r$ に定義1.1を適用すると,この $\varepsilon$ に対して
$$ \exists N\in\N\ \text{s.t.}\ n\gt N\Rightarrow\left|\frac{a_{n+1}}{a_n}-r\right|\lt\varepsilon $$となる $N$ が存在する.とくに $n\gt N$ のとき $\dfrac{a_{n+1}}{a_n}-r\lt\varepsilon$,すなわち
$$ \frac{a_{n+1}}{a_n}\lt r+\varepsilon $$が成り立つ.これを $n=N+1,N+2,\dots,m-1$($m\gt N+1$)について並べて辺々かけ合わせる.
$$ \frac{a_{N+2}}{a_{N+1}}\cdot\frac{a_{N+3}}{a_{N+2}}\cdots\frac{a_{m}}{a_{m-1}}\lt(r+\varepsilon)^{m-1-N} $$(左辺は $a_{N+2}$ から $a_m$ までの隣り合う項の比を $m-1-N$ 個かけたもので,途中の項がすべて約分されて $a_m/a_{N+1}$ が残る.)左辺を約分すると
$$ \frac{a_m}{a_{N+1}}\lt(r+\varepsilon)^{m-1-N}\qquad\therefore\ a_m\lt a_{N+1}(r+\varepsilon)^{m-1-N}\quad(m\gt N+1) $$を得る.この評価を使って,部分和 $\sum_{k=1}^{n}a_k$($n\gt N+1$)を上から評価する.最初の $N+1$ 項と,それ以降の項に分ける.
$$ \sum_{k=1}^{n}a_k=\sum_{k=1}^{N+1}a_k+\sum_{k=N+2}^{n}a_k\lt\sum_{k=1}^{N+1}a_k+\sum_{k=N+2}^{n}a_{N+1}(r+\varepsilon)^{k-1-N} $$右辺の第2項は,$j=k-1-N$($j=1,\dots,n-1-N$)と置き換えると等比数列の和になる.
$$ \sum_{k=N+2}^{n}a_{N+1}(r+\varepsilon)^{k-1-N}=a_{N+1}\sum_{j=1}^{n-1-N}(r+\varepsilon)^{j}=a_{N+1}(r+\varepsilon)\cdot\frac{1-(r+\varepsilon)^{n-1-N}}{1-(r+\varepsilon)} $$(初項 $(r+\varepsilon)$,公比 $(r+\varepsilon)$,項数 $n-1-N$ の等比数列の和の公式を使った.)$0\lt r+\varepsilon\lt1$ より,$n\to\infty$ のとき $(r+\varepsilon)^{n-1-N}\to0$ となるから,この右辺は
$$ n\to\infty\ \text{のとき}\quad a_{N+1}(r+\varepsilon)\cdot\frac{1-(r+\varepsilon)^{n-1-N}}{1-(r+\varepsilon)}\ \longrightarrow\ \frac{a_{N+1}(r+\varepsilon)}{1-(r+\varepsilon)}\ (\text{有限の値}) $$に近づく.したがって,部分和の数列 $\left\{\sum_{k=1}^na_k\right\}$ は,
$$ \sum_{k=1}^{n}a_k\lt\sum_{k=1}^{N+1}a_k+\frac{a_{N+1}(r+\varepsilon)}{1-(r+\varepsilon)}\qquad(\text{$n$ によらない一定の上限}) $$という一定の値で上から抑えられている.正項級数の部分和は(各項 $a_k\gt0$ なので)$n$ について単調に増加する数列であり,しかも上に有界だから,実数の連続性(有界な単調数列は収束するという性質,これは実数論の基本定理であり,後の章で改めて扱う)により,部分和の数列は収束する.すなわち $\displaystyle\sum_{n=1}^{\infty}a_n$ は収束する.
(ii) $r\gt1$ の場合.正の数 $\varepsilon$ を,$r-\varepsilon\gt1$ となるように($0\lt\varepsilon\lt r-1$ の範囲で)選ぶ.同様に定義1.1より,この $\varepsilon$ に対して
$$ \exists N\in\N\ \text{s.t.}\ n\gt N\Rightarrow\frac{a_{n+1}}{a_n}\gt r-\varepsilon $$となる $N$ が存在する($\left|a_{n+1}/a_n-r\right|\lt\varepsilon$ の一方の側の不等式を使った).(i)と同様に,$n=N+1,\dots,m-1$ について辺々かけ合わせれば,
$$ a_m\gt a_{N+1}(r-\varepsilon)^{m-1-N}\quad(m\gt N+1) $$を得る.ここで $r-\varepsilon\gt1$ だから,右辺は $m\to\infty$ のとき限りなく大きくなる(等比数列で公比が $1$ より大きいと,指数的に発散する).よって $a_m\to\infty$,特に $a_m$ は $0$ に収束しない.ところで,級数 $\sum a_n$ が収束するならば,その項 $a_n$ は必ず $0$ に収束する(収束の必要条件.部分和の差 $S_n-S_{n-1}=a_n$ が,収束する数列の差として $0$ に収束することから従う).今 $a_n\to\infty\neq0$ だから,この必要条件を満たさない.したがって $\displaystyle\sum_{n=1}^{\infty}a_n$ は発散する.
(証明終わり)
最後に,はさみうちの原理を証明する.これも高校で「直感的には正しそう」として使ってきた定理だが,$\varepsilon$-$N$論法を使えば完全に証明できる.
定理1.3 はさみうちの原理
数列 $\{x_n\},\{a_n\},\{y_n\}$ が,十分大きなすべての $n$ について $x_n\le a_n\le y_n$ を満たし,かつ $\displaystyle\lim_{n\to\infty}x_n=\lim_{n\to\infty}y_n=\alpha$ であるとき,$\displaystyle\lim_{n\to\infty}a_n=\alpha$ である.
証明
$\forall\varepsilon\gt0,\ \exists N\in\N\ \text{s.t.}\ n\gt N\Rightarrow|a_n-\alpha|\lt\varepsilon$ を示せばよい.$\varepsilon\gt0$ を任意に与える.
仮定 $\lim x_n=\alpha$ より,この $\varepsilon$ に対して $\exists N_x\in\N\ \text{s.t.}\ n\gt N_x\Rightarrow|x_n-\alpha|\lt\varepsilon$ となる $N_x$ が存在する.同様に,仮定 $\lim y_n=\alpha$ より,$\exists N_y\in\N\ \text{s.t.}\ n\gt N_y\Rightarrow|y_n-\alpha|\lt\varepsilon$ となる $N_y$ が存在する.さらに,仮定より,ある番号から先では $x_n\le a_n\le y_n$ が成り立つ(十分大きな $n$ について).
$N:=\max(N_x,N_y)$(かつ $x_n\le a_n\le y_n$ が成り立ち始める番号以上)とおく.$n\gt N$ のとき,$n\gt N_x$ より
$$ \alpha-\varepsilon\lt x_n\lt\alpha+\varepsilon $$(絶対値の不等式 $|x_n-\alpha|\lt\varepsilon$ を開いた形)が成り立ち,同様に $n\gt N_y$ より
$$ \alpha-\varepsilon\lt y_n\lt\alpha+\varepsilon $$が成り立つ.これらと仮定 $x_n\le a_n\le y_n$ を組み合わせると,
$$ \alpha-\varepsilon\lt x_n\le a_n\le y_n\lt\alpha+\varepsilon $$すなわち $\alpha-\varepsilon\lt a_n\lt\alpha+\varepsilon$,つまり $|a_n-\alpha|\lt\varepsilon$ が成り立つ.以上より,$\forall\varepsilon\gt0,\ \exists N\in\N\ \text{s.t.}\ n\gt N\Rightarrow|a_n-\alpha|\lt\varepsilon$ が示されたので,$\displaystyle\lim_{n\to\infty}a_n=\alpha$ である.
(証明終わり)
例題1.3 ダランベールの判定法で $\displaystyle\sum_{n=1}^{\infty}\frac{n}{2^n}$ の収束を示す
正項級数 $\displaystyle\sum_{n=1}^{\infty}\frac{n}{2^n}$ が収束することを,定理1.2(ダランベールの判定法)を用いて示せ.
解答 $a_n=\dfrac{n}{2^n}$ とおくと,
$$ \frac{a_{n+1}}{a_n}=\frac{(n+1)/2^{n+1}}{n/2^n}=\frac{n+1}{2^{n+1}}\cdot\frac{2^n}{n}=\frac{n+1}{2n} $$(分数の割り算を掛け算に直し,$2^{n+1}/2^n=2$ を使って整理した.)よって
$$ r=\lim_{n\to\infty}\frac{a_{n+1}}{a_n}=\lim_{n\to\infty}\frac{n+1}{2n}=\lim_{n\to\infty}\frac{1+1/n}{2}=\frac{1}{2} $$(分子・分母を $n$ で割ってから $n\to\infty$ とした.)$r=1/2\lt1$ であるから,定理1.2(i)より,$\displaystyle\sum_{n=1}^{\infty}\frac{n}{2^n}$ は収束する.(実際にこの級数の値を計算すると $2$ になることが知られている.ダランベールの判定法はあくまで「収束するかどうか」を判定するだけで,値そのものは教えてくれないことに注意する.)
例題1.4 はさみうちの原理で $\displaystyle\lim_{n\to\infty}\frac{\sin n}{n}=0$ を示す
$\displaystyle\lim_{n\to\infty}\frac{\sin n}{n}=0$ を,定理1.3(はさみうちの原理)を用いて示せ.
解答 $\sin$ の値域は $-1\le\sin n\le1$($n$ が弧度法の角として何であっても成り立つ,$\sin$ の基本性質)だから,$n\ge1$ のとき各辺を正の数 $n$ で割って
$$ -\frac{1}{n}\le\frac{\sin n}{n}\le\frac{1}{n} $$が成り立つ.そこで $x_n=-\dfrac1n$,$a_n=\dfrac{\sin n}{n}$,$y_n=\dfrac1n$ とおく.$\displaystyle\lim_{n\to\infty}\frac1n=0$ であることは,定義1.1に戻って $\left|\dfrac1n-0\right|=\dfrac1n\lt\varepsilon\iff n\gt1/\varepsilon$ よりただちに分かる($N\gt1/\varepsilon$ ととればよい).よって $\displaystyle\lim_{n\to\infty}x_n=\lim_{n\to\infty}\left(-\frac1n\right)=0$ かつ $\displaystyle\lim_{n\to\infty}y_n=\lim_{n\to\infty}\frac1n=0$ である.$x_n\le a_n\le y_n$ と合わせて定理1.3を適用すると,
$$ \lim_{n\to\infty}\frac{\sin n}{n}=0 $$が得られる.($n$ が大きいところで数値的に確認すると,$n=2{,}000{,}000$ でも $|\sin n/n|$ は $1/n=5\times10^{-7}$ 程度の大きさに収まっている.)
1.4 微分の導入:平均変化率から瞬間の変化率へ
ここからは話題を変え,高校でも習った「微分」を,$\varepsilon$-$N$論法・$\varepsilon$-$\delta$論法と同じ「極限」の言葉を使って,もう一度捉え直す.微分の説明に入る前に,まず「傾き」とは何かを確認しておこう.傾きとは
$$ \text{傾き}=\frac{y\text{ の増加量}}{x\text{ の増加量}} $$のことである.たとえば,$y=x^2$ のグラフで,$x=1$ から $x=4$ まで動くときの傾き(平均変化率,average rate of change)を求めてみよう.$x=1$ のとき $y=1^2=1$,$x=4$ のとき $y=4^2=16$ だから,
$$ \frac{16-1}{4-1}=\frac{15}{3}=5 $$となる.
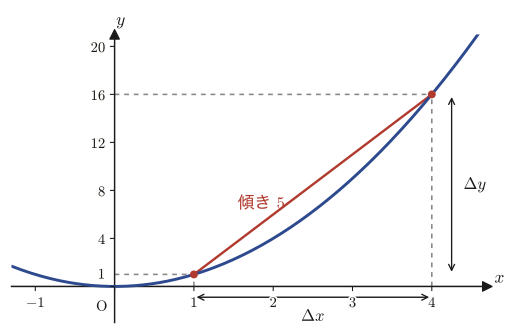
ここで $f(x)=y=x^2$ とおくと,ある値 $x$ から $\Delta x$(デルタ・エックス,$x$ の増加量)だけ増加したときの平均変化率は,
$$ \frac{f(x+\Delta x)-f(x)}{\Delta x} $$と表せる($\Delta y=f(x+\Delta x)-f(x)$ が $y$ の増加量である).
ここで,$\Delta x$ が限りなく $0$ に近付いたらどうなるだろうか.
イメージ:Δxは0ではないが,限りなく0に近い
ここで注意すべきことは,$\Delta x$ は $0$ そのものではないが,$0$ にとても近い値だという点である.イメージとしては $\Delta x=0.00000\cdots0001$ のような値を考えるとよい(前節の $\varepsilon$ と同じ気持ちである).$\displaystyle\lim_{\Delta x\to0}\Delta x=0$ ではあるが,$\Delta x$ 自身は極限をとる前には決して $0$ ではない——だからこそ,割り算 $\dfrac{f(x+\Delta x)-f(x)}{\Delta x}$ の分母が $0$ になる心配をせずに計算を進められる.極限は,あくまで「$\Delta x\to0$ という過程」を表しているのであって,$\Delta x$ に $0$ を代入しているわけではない.
上で求めた平均変化率に $\displaystyle\lim_{\Delta x\to0}$ をつけると $\displaystyle\lim_{\Delta x\to0}\frac{f(x+\Delta x)-f(x)}{\Delta x}$ となる.これがどういうことを意味するのか,実際に $f(x)=x^2$ という例を使って計算してみよう.
$$ \begin{aligned} \lim_{\Delta x\to0}\frac{f(x+\Delta x)-f(x)}{\Delta x} &=\lim_{\Delta x\to0}\frac{(x+\Delta x)^2-x^2}{\Delta x}\\[4pt] &=\lim_{\Delta x\to0}\frac{x^2+2x\cdot\Delta x+(\Delta x)^2-x^2}{\Delta x}\\[4pt] &=\lim_{\Delta x\to0}\frac{\Delta x(2x+\Delta x)}{\Delta x}\\[4pt] &=\lim_{\Delta x\to0}(2x+\Delta x)\\[4pt] &=2x \end{aligned} $$各行の変形を確認しておこう.1行目は $f(x)=x^2$ を代入しただけ.2行目は $(x+\Delta x)^2$ を展開の公式 $(a+b)^2=a^2+2ab+b^2$ で展開した.3行目は,分子の2つの $x^2$ が打ち消し合って消えるので,残った $2x\cdot\Delta x+(\Delta x)^2$ から $\Delta x$ をくくり出した.4行目は,$\Delta x\to0$ の手前では $\Delta x\neq0$ なので分母分子を $\Delta x$ で割ることができ,約分できる(この約分ができるのが,「$\Delta x$ は $0$ ではない」ということの効能である).5行目は,約分後の式 $2x+\Delta x$ において,今度こそ $\Delta x\to0$ の極限をとり,$\Delta x$ の項が消えて $2x$ だけが残る.
このように,平均変化率に $\lim$ をつけると,瞬間の傾きになる.そして,平均変化率に $\lim$ をつけることを微分(differentiation)という.また,ある関数を微分して出てくる関数を導関数(derivative)という.
イメージ:f(x)=x²を微分してでてきた関数
$f(x)=x^2$ を微分して $2x$ という(導)関数を得た.たとえば $f(x)=x^2$ のグラフ上で,$x=4$ のときの瞬間の傾きは $2\cdot4=8$ である.図1.3で求めた「$x=1$ から $x=4$ までの平均の傾き」が $5$ だったのに対して,「$x=4$ における瞬間の傾き」は $8$ であり,両者は一般に異なる値になることに注意しよう(平均変化率は区間全体の傾き,微分係数はその1点だけでの傾きである).
例題1.5 $y=x^3$ の $x=2$ での平均変化率と微分係数を比較する
$f(x)=x^3$ について,(a) $x=2$ から $x=2+\Delta x$ までの平均変化率を $\Delta x$ の式で表せ.(b) $\Delta x=1,\,0.1,\,0.01$ のときの平均変化率をそれぞれ求めよ.(c) $\Delta x\to0$ の極限として,$x=2$ における微分係数(瞬間の傾き)を求め,(b)の結果と比較せよ.
解答 (a) 平均変化率は
$$ \frac{f(2+\Delta x)-f(2)}{\Delta x}=\frac{(2+\Delta x)^3-2^3}{\Delta x} $$である.$(2+\Delta x)^3$ を展開する($(a+b)^3=a^3+3a^2b+3ab^2+b^3$ を使う).
$$ (2+\Delta x)^3=8+3\cdot4\cdot\Delta x+3\cdot2\cdot(\Delta x)^2+(\Delta x)^3=8+12\Delta x+6(\Delta x)^2+(\Delta x)^3 $$よって
$$ \frac{(2+\Delta x)^3-8}{\Delta x}=\frac{12\Delta x+6(\Delta x)^2+(\Delta x)^3}{\Delta x}=12+6\Delta x+(\Delta x)^2 $$(分子から $8-8=0$ が消え,残った各項を $\Delta x$ で割った.$\Delta x\neq0$ なのでこの割り算ができる.)
(b) (a)の式 $12+6\Delta x+(\Delta x)^2$ に代入する.$\Delta x=1$:$12+6+1=19$.$\Delta x=0.1$:$12+0.6+0.01=12.61$.$\Delta x=0.01$:$12+0.06+0.0001=12.0601$.$\Delta x$ を小さくするほど,値は $12$ に近づいていく.
(c) $\Delta x\to0$ の極限をとると,(a)の式で $\Delta x$ を含む項がすべて消えて,
$$ \lim_{\Delta x\to0}\left(12+6\Delta x+(\Delta x)^2\right)=12 $$となる.よって $x=2$ における微分係数は $12$ である.(b)の数値は,$\Delta x$ を小さくするにつれてこの $12$ にどんどん近づいており($19\to12.61\to12.0601$),平均変化率の極限として微分係数が得られるという本節の主張と一致している.(sympyで $f'(x)=3x^2$,$f'(2)=12$ であることも確認済み.)
1.5 微分の定義とネイピア数 $e$ の導入
前節の計算を一般化して,微分の定義を述べる.
定義1.3 微分
ある関数 $f(x)=y$ の平均変化率 $\dfrac{\Delta y}{\Delta x}$ に $\displaystyle\lim_{\Delta x\to0}$ をつけることを微分(differentiation)といい,
$$ \lim_{\Delta x\to0}\frac{\Delta y}{\Delta x}=\frac{dy}{dx} $$と表す.すなわち,
$$ \frac{dy}{dx}=\lim_{\Delta x\to0}\frac{f(x+\Delta x)-f(x)}{\Delta x} $$と定義する.
$\dfrac{dy}{dx}$ という記法(ライプニッツ記法,ドイツの数学者ゴットフリート・ライプニッツ Gottfried Leibniz に由来)に出てくる $dx$ と $dy$ は,それぞれ $x,y$ の極小増加量を意味する.すなわち,$\Delta x\to0$ の極限で $\Delta x$ が行き着く先の「限りなく小さい増加量」を $dx$,対応する $y$ の増加量を $dy$ と呼び,その比 $dy/dx$ が微分係数(=瞬間の傾き)というわけである.図で言えば,接線とグラフが接している点のごく近くを途方もない倍率で拡大すると,接線そのものが小さな直角三角形として見えてくる——その三角形の底辺が $dx$,高さが $dy$,斜辺の傾きが $dy/dx$ である,というイメージを持つとよい.
さて,微分の定義を手に入れたところで,1つの謎に取り組もう——なぜ自然対数の底(ネイピア数)$e$ は,$\displaystyle\lim_{x\to0}(1+x)^{1/x}$ という一見奇妙な式で定義されるのだろうか.この謎を解く鍵は,「対数関数を微分するとどうなるか」という問いにある.
ある対数関数を $y=\log_c x$($c$ はある正の実数,$c\neq1$)とおき,これを微分の定義に従って微分してみる.
$$ \begin{aligned} \frac{dy}{dx}&=\lim_{h\to0}\frac{1}{h}\left\{\log_c(x+h)-\log_c x\right\}\\[4pt] &=\lim_{h\to0}\frac{1}{h}\cdot\log_c\!\left(1+\frac{h}{x}\right)\\[4pt] &=\lim_{h\to0}\frac1x\cdot\frac{x}{h}\cdot\log_c\!\left(1+\frac{h}{x}\right)\\[4pt] &=\lim_{u\to0}\frac{1}{x}\cdot\log_c(1+u)^{\frac{1}{u}}\qquad\cdots① \end{aligned} $$各行の変形を確認する.1行目は微分の定義そのもの($f(x)=\log_c x$ を代入).2行目は,対数の性質 $\log_c A-\log_c B=\log_c(A/B)$ を使って $\log_c(x+h)-\log_c x=\log_c\dfrac{x+h}{x}=\log_c\left(1+\dfrac hx\right)$ とまとめた.3行目は,$\dfrac1h=\dfrac1x\cdot\dfrac xh$ と書き直しただけ($x\neq0$ を仮定).4行目では,$\dfrac hx=u$ とおいた.$h\to0$ のとき $u=h/x\to0$ なので,極限の変数を $h$ から $u$ に置き換えられる.また $\dfrac xh=\dfrac1u$ なので,$\dfrac1u\cdot\log_c(1+u)=\log_c(1+u)^{1/u}$(対数の性質 $k\log_c A=\log_c A^k$)とまとめられる.
①の状態ではまだ「微分完了」とは言えない.なぜなら,$\displaystyle\lim_{u\to0}\log_c(1+u)^{1/u}$ という極限がまだ残っているからである.もしこの極限($u\to0$ における $(1+u)^{1/u}$ の行き先)が,たまたま底 $c$ 自身に一致してくれれば,$\log_c c=1$ となって,①全体が $\dfrac1x\cdot1=\dfrac1x$ というきれいな式に確定する.そこで,発想を逆転させる——この極限が $1$ になるように,底 $c$ の方をうまく選ぶのである.そのためには,ある実数 $C$ を
$$ \lim_{x\to0}(1+x)^{\frac1x}=C $$によって定義し(変数の文字を $u$ から $x$ に戻した.文字を何にするかは自由である),底として $c=C$ を採用すればよい.この特別な実数 $C$ に,慣習的に $e$ という記号を当てる.
定義1.4 ネイピア数 $e$
\begin{equation} e:=\lim_{x\to0}(1+x)^{\frac1x}\ \fallingdotseq\ 2.71828\dots \label{eq:1-e-def} \end{equation}この $e$(ネイピア数,スコットランドの数学者ジョン・ネイピア John Napier に由来)を底とする対数 $\log_e x$ を自然対数(natural logarithm)といい,$\ln x$ とも書く.定義1.4によって $c=e$ を選べば,①の議論から $\dfrac{d}{dx}\log_e x=\dfrac1x$ というきれいな公式が得られる(この公式自体の完全な証明は第3章で改めて行う).
$(\log_e x)'=\dfrac1x$ となることから,$y=\ln x$ のグラフが $y=0$ となる点,すなわち $x=1$ のとき,その点での接線の傾きは $\dfrac11=1$ になる.
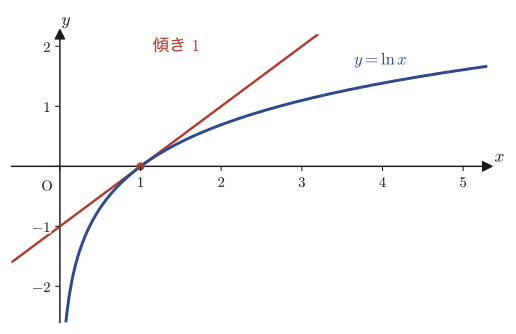
この事実を,極限の式としてきちんと導いておこう.定義1.4の式 $e=\displaystyle\lim_{x\to0}(1+x)^{1/x}$ …①’の両辺の自然対数をとる.
$$ \ln e=\lim_{x\to0}\ln(1+x)^{\frac1x}=\lim_{x\to0}\frac1x\ln(1+x) $$(1つ目の等号は両辺に $\ln$ をつけ,極限と連続な関数 $\ln$ の順序を交換できることを使った.2つ目の等号は対数の性質 $\ln A^{k}=k\ln A$ を使った.)ここで,$e$ 自身が「$\log_e$ の底」として選ばれたことを思い出そう.$\ln e=\log_e e=1$ である(何を底にとっても,底自身の対数は $1$ になる:$\log_c c=1$).よって上の式は
$$ 1=\lim_{x\to0}\frac{\ln(1+x)}{x}\qquad\text{すなわち}\qquad\lim_{x\to0}\frac{\ln(1+x)}{x}=1\quad\cdots② $$となる.これで「たしかに $\ln e=1$」という,一見あたり前のようで実は $e$ の定義そのものから導かれる事実が確認できた.
②の両辺の逆数をとる.②の右辺の極限値は $1$($\neq0$)なので,逆数をとる操作と極限をとる操作の順序を交換してよい(極限が $0$ でないときに限り,$\lim(1/b_n)=1/\lim b_n$ が成り立つ).
$$ \lim_{x\to0}\frac{x}{\ln(1+x)}=1\quad\cdots③ $$③をさらに変形して,$e^x$ に関する極限を導く.$x=e^{u}-1$ とおく(無理に見えるかもしれないが,あとで分かるように,この置き換えのおかげで $\ln(1+x)$ がきれいに $u$ だけになる).このとき $1+x=e^u$ だから $\ln(1+x)=\ln e^u=u$ である.また,$x\to0$ のとき $e^u-1\to0$,すなわち $e^u\to1$,したがって $u\to0$ となる(逆に $u\to0$ なら $x=e^u-1\to0$ でもあり,$x\to0$ と $u\to0$ は同時に起こる).これらを③に代入すると,
$$ \lim_{u\to0}\frac{e^u-1}{u}=1 $$を得る.変数の文字を $u$ から $x$ に置き換えれば(文字は何でもよい),
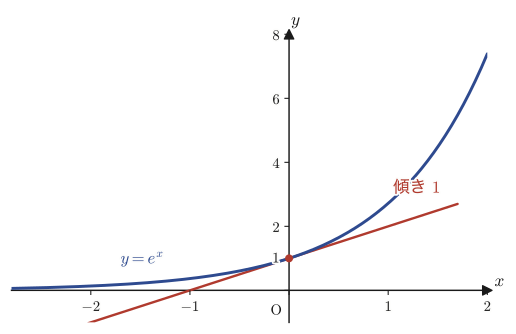
$$ \lim_{x\to0}\frac{e^{x}-1}{x}=1\quad\cdots④ $$となる.④の意味を考えよう.④の左辺は,$f(x)=e^x$ とおいたときの
$$ \lim_{h\to0}\frac{f(0+h)-f(0)}{h}=\lim_{h\to0}\frac{e^{h}-e^0}{h}=\lim_{h\to0}\frac{e^h-1}{h} $$すなわち $f(x)=e^x$ の $x=0$ における微分係数 $f'(0)$ に他ならない($e^0=1$ を使った).よって④は,$f'(0)=1$,すなわち$y=e^x$ のグラフの $x=0$ における接線の傾きが $1$ であることを意味している.
例題1.6 $e=\displaystyle\lim_{n\to\infty}\left(1+\frac1n\right)^n$ の数値的近似
定義1.4の式 $e=\displaystyle\lim_{x\to0}(1+x)^{1/x}$ において,$x=1/n$($n\to\infty$ のとき $x\to0$)とおくと $e=\displaystyle\lim_{n\to\infty}\left(1+\dfrac1n\right)^n$ という,数列版の同じ定義が得られる.$n=10,100,1000$ のときの $\left(1+\dfrac1n\right)^n$ の値を計算し,真の値 $e=2.718281828\dots$ との誤差を比較せよ.
解答 実際に計算すると,
| $n$ | $(1+1/n)^n$ | 誤差($e$ との差) |
|---|---|---|
| $10$ | $2.59374246$ | $0.12453937$ |
| $100$ | $2.70481383$ | $0.01346800$ |
| $1000$ | $2.71692393$ | $0.00135790$ |
となる.$n$ を $10$ 倍するごとに誤差がおよそ $1/10$ になっており,$n\to\infty$ のとき $(1+1/n)^n$ が真の値 $e=2.718281828459045\dots$ に近づいていく様子が数値的にも確認できる($n=10000$ ではさらに誤差が $0.000136$ 程度まで縮む).
例題1.7 ④式の応用:$\displaystyle\lim_{x\to0}\frac{\ln(1+3x)}{x}$ を求める
②式 $\displaystyle\lim_{x\to0}\frac{\ln(1+x)}{x}=1$ を利用して,$\displaystyle\lim_{x\to0}\frac{\ln(1+3x)}{x}$ を求めよ.
解答 $y=3x$ とおく.$x\to0$ のとき $y\to0$ である.与式を $y$ を使って書き直すと,
$$ \frac{\ln(1+3x)}{x}=\frac{\ln(1+y)}{y/3}=3\cdot\frac{\ln(1+y)}{y} $$($x=y/3$ を使い,分母の $x$ を $y/3$ に置き換えてから,$1/(y/3)=3/y$ として $3$ を前に出した.)よって
$$ \lim_{x\to0}\frac{\ln(1+3x)}{x}=\lim_{y\to0}3\cdot\frac{\ln(1+y)}{y}=3\cdot\lim_{y\to0}\frac{\ln(1+y)}{y}=3\cdot1=3 $$(最後は②式をそのまま使った.)よって答えは $3$ である.(sympyでも $\lim_{x\to0}\ln(1+3x)/x=3$ であることを確認済み.)
例題1.8 図で $\delta$近傍と$\varepsilon$近傍の対応を確かめる:$y=x^2$,$x\to2$,$\varepsilon=0.5$
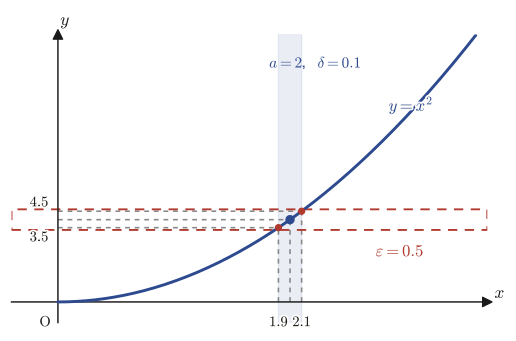
例題1.2では,$f(x)=x^2$ について $\displaystyle\lim_{x\to2}f(x)=4$ を示す際,任意の $\varepsilon\gt0$ に対して $\delta=\min(1,\varepsilon/5)$ ととれることを証明した.この結果を使って,具体的に $\varepsilon=0.5$ の場合の $\delta$ を求め,$x$ 軸上の $\delta$近傍(ただし $x=2$ 自身は除く)が,$y=x^2$ のグラフを通してどのような $y$ 軸上の $\varepsilon$近傍に収まるかを,実際に図示して確かめよ.
解答 例題1.2の結果 $\delta=\min(1,\varepsilon/5)$ に $\varepsilon=0.5$ を代入すると,
$$ \delta=\min\left(1,\ \frac{0.5}{5}\right)=\min(1,\ 0.1)=0.1 $$となる.すなわち,$x$ 軸上で $a=2$ を中心とする幅 $2\delta=0.2$ の区間 $(1.9,\ 2.1)$($x=2$ 自身は除く)を考えればよい.この区間が,$f(x)=x^2$ によって $y$ 軸上のどの範囲に写るかを,区間の両端で確かめる.
$$ f(1.9)=1.9^2=3.61,\qquad f(2.1)=2.1^2=4.41 $$したがって,$|f(1.9)-4|=|3.61-4|=0.39\lt0.5=\varepsilon$,$|f(2.1)-4|=|4.41-4|=0.41\lt0.5=\varepsilon$ となる.$f(x)=x^2$ は区間 $(1.9,2.1)$ で単調増加だから,この区間内の $x$($x\neq2$)に対する $f(x)$ の値は,すべて両端の値 $3.61$ と $4.41$ の間,すなわち $P=4$ を中心とする幅 $2\varepsilon=1$ の $\varepsilon$近傍 $(3.5,\ 4.5)$ の中に収まっている(区間の中央 $x=2$ に近いほど,$f(x)$ はさらに $4$ に近い).図1.9に,$\delta$近傍(青帯)と,それが写る先の $\varepsilon$近傍(赤の破線の帯)の対応を示す.
1.6 導関数の定義式とまとめ・演習
最後に,微分の定義(定義1.3)を,もっともよく使われる形に書き直しておこう.$\Delta x$ の代わりに $h$ という文字を使い,$\Delta x\to0$ を $h\to0$ と書くのが慣習である.
定義1.5 導関数の定義式
\begin{equation} f'(x)=\lim_{h\to0}\frac{f(x+h)-f(x)}{h}=\lim_{h\to0}\frac{f(x)-f(x-h)}{h} \label{eq:1-derivative-def} \end{equation}中央の式は,$x$ から $h$ だけ前に進んだ点 $x+h$ を使う形(前進差分,$h\to0^+$ でも $h\to0^-$ でもよい).右の式は,$x$ から $h$ だけ手前の点 $x-h$ を使う形(後退差分)である.どちらも,$h\to0$ のときに同じ関数 $f'(x)$ に収束するとき,それを $f(x)$ の導関数と定める.(この「前進差分の極限と後退差分の極限が一致する」という条件は,実は自明ではない——一致しない例も存在する.この点は第2章で「関数の連続性」を学んだ後,より深く扱う.)
1.6.1 まとめ
- 数列の収束の厳密な定義($\varepsilon$-$N$論法,定義1.1):$\forall\varepsilon\gt0,\ \exists N\in\N\ \text{s.t.}\ n\ge N\Rightarrow|a_n-\alpha|\lt\varepsilon$.$\forall$(すべての)が先,$\exists$(存在する)が後という順序が本質的である.
- 関数の極限の厳密な定義($\varepsilon$-$\delta$論法,定義1.2):$x\to\infty,\,x\to-\infty,\,x\to a$ の3通り.とくに $x\to a$ の場合は $0\lt|x-a|\lt\delta\Rightarrow|f(x)-P|\lt\varepsilon$($x=a$ 自身は除く).
- $\varepsilon$-$N$論法の応用:チェザロ平均型の定理(定理1.1),ダランベールの判定法(定理1.2:正項級数 $\sum a_n$ は $r=\lim a_{n+1}/a_n$ が $r\lt1$ なら収束,$r\gt1$ なら発散),はさみうちの原理(定理1.3)を,いずれも $\varepsilon$-$N$論法だけで完全に証明した.
- 微分の定義(定義1.3):平均変化率 $\Delta y/\Delta x$ の $\Delta x\to0$ での極限が $dy/dx$.$f(x)=x^2$ なら $dy/dx=2x$.
- ネイピア数の定義(定義1.4):$e=\displaystyle\lim_{x\to0}(1+x)^{1/x}$.これは「$\log_c x$ の微分が $1/x$ という最も簡単な形になるように」底 $c$ を選んだ結果である.そこから $\ln e=1$,$\displaystyle\lim_{x\to0}\frac{\ln(1+x)}{x}=1$,$\displaystyle\lim_{x\to0}\frac{e^{x}-1}{x}=1$(④式)が導かれ,これらは $y=\ln x$($x=1$ で)と $y=e^x$($x=0$ で)の接線の傾きが両方とも $1$ であることを意味する.
- 導関数の定義式(定義1.5):$f'(x)=\displaystyle\lim_{h\to0}\frac{f(x+h)-f(x)}{h}=\lim_{h\to0}\frac{f(x)-f(x-h)}{h}$.
1.6.2 演習問題
演習1.1 $\varepsilon$-$N$論法で $\displaystyle\lim_{n\to\infty}\frac{n}{n+1}=1$ を示せ
数列 $a_n=\dfrac{n}{n+1}$ について,$\displaystyle\lim_{n\to\infty}a_n=1$ を定義1.1に従って示せ.
ヒント:$1-a_n=\dfrac{1}{n+1}$ を計算し,例題1.1と同じ要領で $|a_n-1|\lt\varepsilon$ を $n$ についての不等式に直す.
演習1.2 $\varepsilon$-$\delta$論法(III)の形で $\displaystyle\lim_{x\to1}(2x-1)=1$ を示せ
$f(x)=2x-1$ について,$\displaystyle\lim_{x\to1}f(x)=1$ を定義1.2(III)に従って示せ.
ヒント:$f(x)-1=2(x-1)$ なので,$|f(x)-1|=2|x-1|$ という単純な比例関係になる.例題1.2のように $\delta\le1$ などの制限は不要で,$\delta$ を $\varepsilon$ だけの式でそのまま表せる.
演習1.3 ダランベールの判定法で $\displaystyle\sum_{n=1}^{\infty}\frac{n^2}{3^n}$ の収束を判定せよ
正項級数 $\displaystyle\sum_{n=1}^{\infty}\dfrac{n^2}{3^n}$ が収束するか発散するかを,定理1.2を用いて判定せよ.
ヒント:$a_n=n^2/3^n$ として $a_{n+1}/a_n$ を計算し,例題1.3と同様に $n\to\infty$ の極限を取る.$\left(\dfrac{n+1}{n}\right)^2\to1$ に注意する.
演習1.4 はさみうちの原理で $\displaystyle\lim_{n\to\infty}\frac{\lfloor nx\rfloor}{n}=x$ を示せ
実数 $x$ を1つ固定する.$\lfloor nx\rfloor$(ガウス記号,$nx$ を超えない最大の整数)について,$\displaystyle\lim_{n\to\infty}\frac{\lfloor nx\rfloor}{n}=x$ を定理1.3を用いて示せ.
ヒント:ガウス記号の定義から $\lfloor nx\rfloor\le nx\lt\lfloor nx\rfloor+1$ が成り立つ.これを $\lfloor nx\rfloor$ について解き直し,$n$ で割って,$\lfloor nx\rfloor/n$ を挟み込む2つの数列を作る.
演習1.5 ④式の応用:$\displaystyle\lim_{h\to0}\frac{e^{2h}-1}{h}$ を求めよ
④式 $\displaystyle\lim_{x\to0}\frac{e^{x}-1}{x}=1$ を利用して,$\displaystyle\lim_{h\to0}\frac{e^{2h}-1}{h}$ を求めよ.
ヒント:例題1.7と同様に,$u=2h$ とおいて④式の形に持ち込む.分母を $h=u/2$ と書き換える.
演習1.6 $f(x)=\dfrac1x$ の導関数を定義式から求めよ
定義1.5の導関数の定義式を使って,$f(x)=\dfrac1x$($x\neq0$)の導関数 $f'(x)$ を求めよ.
ヒント:$\dfrac{1}{x+h}-\dfrac1x$ を通分してから $h$ で割る.分子の通分では,$x-(x+h)=-h$ が現れることに注目する.
1.6.3 参考文献
- 望月泰英『数学ノート 微分積分学』(手書き講義ノート).本章の底本.
- 杉浦光夫『解析入門I』東京大学出版会,1980年.
- 高木貞治『解析概論』岩波書店,改訂第3版,1983年.